;)
;)
;)




 이미지 확대보기
채운샘 한화투자증권 연구원은 “3분기 영업이익은 완제기 양산 매출 확대에 힘입어 시장 기대치에 부합했다”며 “4분기 실적 개선과 글로벌 전투기 인도 확대에 따른 기업가치 재평가 가능성에 주목한다”고 짚었다.
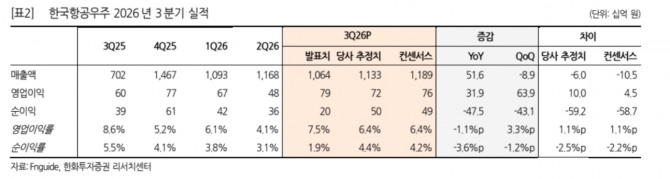
한국항공우주의 3분기 매출액은 1조 1000억원으로 전년 동기 대비 51.6% 증가했다. 영업이익은 794억원으로 31.9% 늘었으며, 영업이익률은 7.5%를 기록했다.
 이미지 확대보기
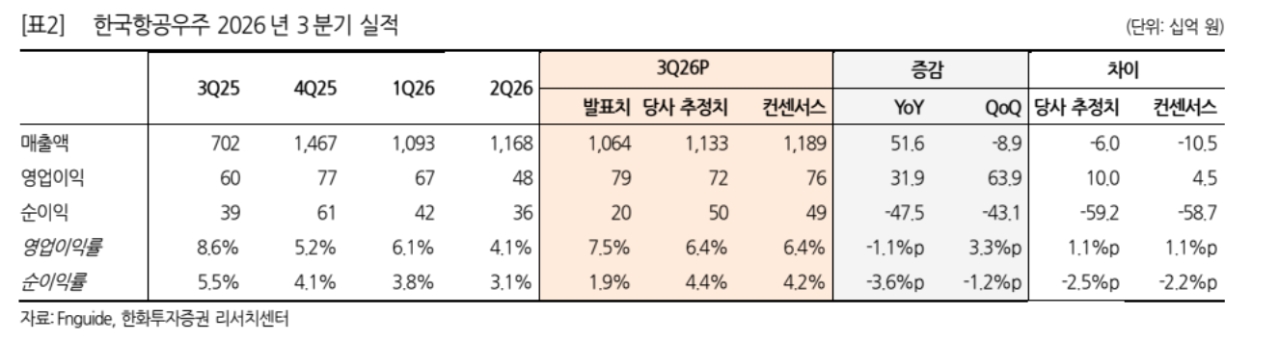
채 연구원은 "KF-21과 FA-50 수출사업의 양산 매출이 확대되면서 외형 성장을 이끌었다"면서 "사업별로는 국내사업 매출액이 5000억원으로 전년 동기 대비 83.3% 증가한 가운데 기존 개발사업에 KF-21과 FA-50 상환기 양산 매출이 더해진 영향"이라고 분석했다.
영업이익률은 전년 동기 대비 1.1%포인트 하락했다. 채 연구원은 "연결 조정을 포함해 약 370억원의 일회성 비용이 발생했지만, 환율 변동에 따른 예정원가 개선으로 약 400억원의 이익이 반영되면서 일회성 손익의 순효과는 제한적이었다"면서 "원화 강세에 따른 기체구조물 사업의 수익성 악화가 영업이익률 하락에 영향을 미쳤다"고 설명했다.
아울러 "4분기 실적은 더욱 개선될 것으로 전망한다"면서 "글로벌 전투기 산업 전반의 밸류에이션 상승과 맞물려 한국항공우주의 기업가치도 재평가될 수 있는데다 신규 수주도 추가적인 성장 변수"라고 부연했다.
김은진 글로벌이코노믹 기자 happyny777@g-enews.com
[알림] 본 기사는 투자판단의 참고용이며, 이를 근거로 한 투자손실에 대한 책임은 없습니다.