;)
;)
;)




 이미지 확대보기
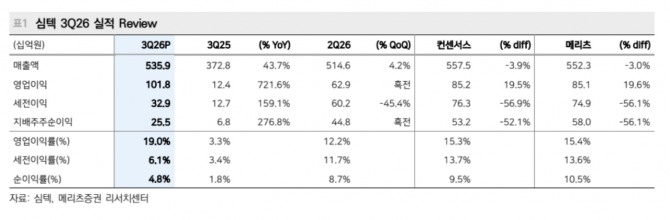
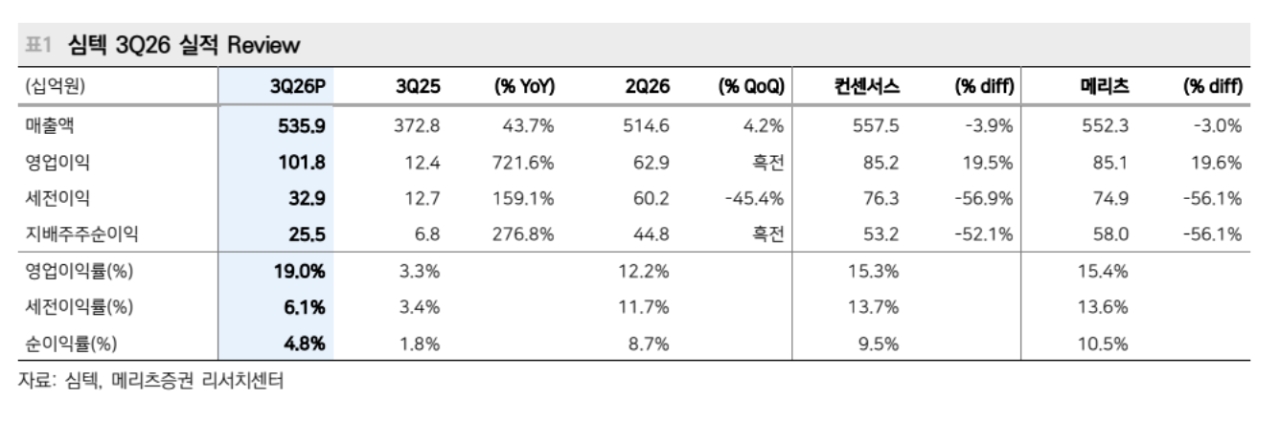
심텍의 3분기 연결 매출액은 5359억원으로 시장추정치를 3% 밑돌았다. 반면 영업이익은 1018억원으로 추정치를 19.6% 웃돌았다.
 이미지 확대보기
양승수 메리츠증권 연구원은 "서버용 CPU와 인공지능(AI) 데이터센터향 고부가 제품 비중이 확대되면서 실적 성장세가 이어질 것"이라며 "쏘캠(SoCAMM)을 중심으로 제품 믹스가 개선되고 있는 데다 신규 고객사 확보와 메모리향 제품 판가 인상 가능성도 남아 있다"고 분석했다.
또한 "부정적인 환율 영향에도 판가와 판매량이 함께 증가하면서 영업 레버리지 효과가 확대됐다"면서 "매출 성장률을 크게 웃도는 영업이익 증가세가 지난 분기에 이어 지속된 것"이라고 덧붙였다.
제품별로는 수익성이 낮은 PC·SSD용 모듈 PCB와 Tenting Substrate 매출이 전 분기 대비 감소한 반면, 고부가 제품인 쏘캠과 FC-CSP·MCP·SiP 비중이 확대됐다. 제품 믹스 개선이 전사 수익성 상승을 이끌었다.
양 연구원은 "쏘캠을 중심으로 서버용 CPU와 AI 데이터센터향 고부가 제품 비중이 확대되며 기존 모바일·메모리 중심에서 AI 인프라 중심으로 사업 구조가 전환되고 있다는 점에 주목한다”며 “메모리향 패키지기판과 모듈 PCB의 추가 판가 인상 가능성을 고려하면 실적 추정치 상향이 이어질 수 있다”고 판단했다.
김은진 글로벌이코노믹 기자 happyny777@g-enews.com
[알림] 본 기사는 투자판단의 참고용이며, 이를 근거로 한 투자손실에 대한 책임은 없습니다.