;)
;)
;)




3분기 어닝 쇼크… 부품 차질·환율·일회성 비용 '삼중고'
'28조원' 수주잔고 자신감… 4분기 해외 수주 랠리 기대
'28조원' 수주잔고 자신감… 4분기 해외 수주 랠리 기대
 이미지 확대보기
9일 한국거래소에 따르면 이 날 오후 2시 30분 기준 LIG D&A 주가는 전 거래일 대비 8.90%(2만 9000원) 내린 29만 7000원이다. 52주 고점 대비 73.4% 이상 급락한 셈이다.
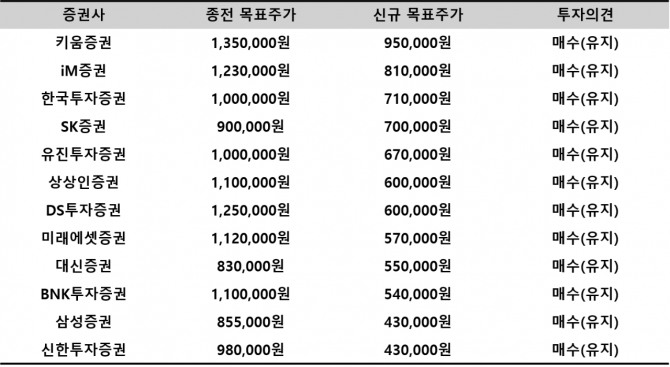
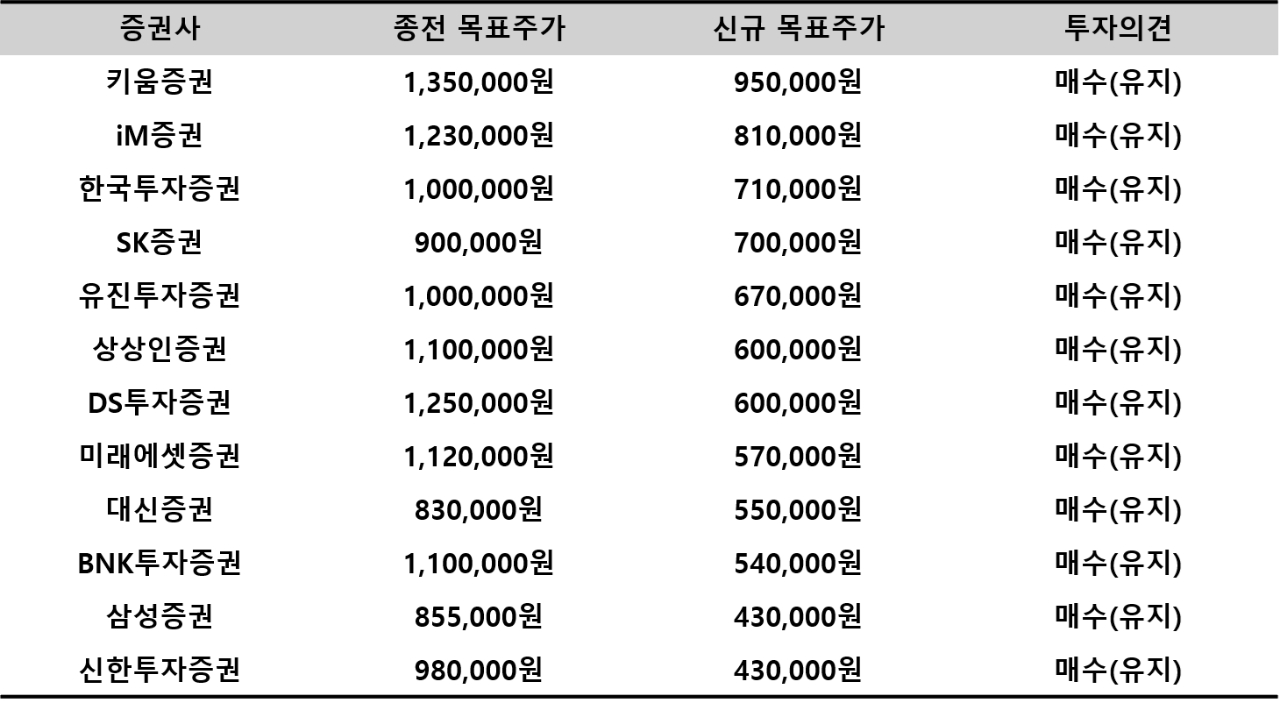
이는 아쉬운 단기 실적과 대내외 불확실성이 복합 반영된 결과다. 12개 증권사는 일제히 LIG D&A 목표주가를 내렸다.
LIG D&A의 2026년 3분기 연결 기준 매출액은 1조 712억 원으로 전년 동기 대비 2.1% 증가했으나, 영업이익은 676억 원으로 24.5% 감소하며 컨센서스(1034억 원)를 약 35%가량 큰 폭으로 밑돌았다.
영업외 비용도 급증하며 수익성을 갉아먹었다. 구미 3하우스 공장 증설을 위한 기존 설비 철거 과정에서 약 220억 원의 유형자산손상차손이 일회성으로 발생했다. 또한 외환관련손실이 약 400억~500억 원 반영되면서 지배주주 순이익은 대규모 적자로 전환했다.
 이미지 확대보기
이러한 단기 실적 쇼크와 방위사업청의 국내 입찰참가자격 제한 제재라는 리스크가 부각되며 증권사들은 일제히 목표주가를 끌어내렸다.
삼성증권과 신한투자증권은 방산 섹터 전반의 밸류에이션 하락과 유도무기 프리미엄 희석 우려를 강하게 반영하여 목표주가를 기존 대비 절반 수준인 43만 원으로 대폭 하향했다. 미래에셋증권은 112만원에서 57만원으로 가장 큰 폭으로 조정했다.
정세훈 미래에셋증권 연구원은 "방위사업청의 24개월 국내 사업 입찰참가 제한 처분과 추가 제재 가능성으로 최근 한 달 간 LIG D&A 주가는 45% 이상 하락했다"면서 "4분기 집중된 개발사업 대손충당금과 더불어 경상개발비 확대 기조는 부담으로 작용할 전망"이라고 내다봤다.
대신증권은 83만 원에서 55만 원으로, DS투자증권과 상상인증권은 각각 125만 원, 110만 원에서 60만 원으로 크게 낮췄다. 이외에도 유진투자증권 67만 원, SK증권 70만 원, 한국투자증권 71만 원, iM증권 81만 원, 키움증권 95만 원 등 커버리지 증권사 모두가 타깃 주가수익비율(PER)을 낮춰 잡았다.
3분기 말 기준 동사의 수주잔고는 24조 5000억 원이지만, 회사 측은 실적 발표를 통해 올해 말 수주잔고 가이던스(전망치)를 당초 25조 원 수준에서 28조 원으로 대폭 상향 제시했다. 이는 남은 4분기 두 달여 동안 중동 등 해외 시장을 중심으로 약 4조~5조 원 이상의 대규모 신규 수출이 가시화될 것으로 기대된다.
수출의 질적 성장도 긍정적이다. 사우디아라비아용 천궁-II 사업이 성공적으로 양산 단계에 진입하며 3분기에 200억 원의 매출이 최초로 인식됐다. 단기 이연된 UAE용 천궁 매출 역시 2027년부터는 생산 가속화와 함께 완전히 정상화될 전망이다. 이라크용 천궁-II도 2027년 하반기부터 매출 인식이 본격화될 예정이다.
더 나아가 기존 중동 중심의 수출에서 벗어나 필리핀, 태국, 말레이시아 등 동남아시아는 물론 모로코 등 아프리카 지역으로까지 수출 전선이 다변화되고 있다. 구미 및 김천 공장의 신규 설비 증설이 마무리되고 가동이 본격화되는 2028년부터는 퀀텀 점프 수준의 외형 성장과 이익 턴어라운드(이익 성장)가 기대된다.
억눌린 주가는 오는 11월 20일 전후가 분수령이 될 전망이다. 방사청 제재 관련 임시집행정지 가처분 신청 인용 여부가 결정된다.
증권업계 관계자는 "입찰 제한 관련 불확실성이 걷히고, 4분기에 예고된 대규모 해외 신규 수주가 실제 공시를 통해 확인된다면 펀더멘털에 기반한 밸류에이션 재평가가 이루어질 것"이라며, "실적 부진이라는 단기 노이즈보다는, 연말 28조 원에 이를 거대한 수주잔고가 이끌어갈 장기 성장 궤적에 주목해야 할 시점"이라고 강조했다.
서재필 글로벌이코노믹 기자 abceee@g-enews.com
[알림] 본 기사는 투자판단의 참고용이며, 이를 근거로 한 투자손실에 대한 책임은 없습니다.