;)
;)
;)




- 1960년 이후 약세장·경기침체 일치율 30%로 급락… 경제성장률과 연동 약화
- 이익률·주가수익비율 10년 묶었다면 스탠더드앤드푸어스(S&P) 500 지수 45% 낮아
- 인공지능 수익 쏠림 속 바닥권 맴도는 소비심리… 일상과 금융 괴리 심화
- 이익률·주가수익비율 10년 묶었다면 스탠더드앤드푸어스(S&P) 500 지수 45% 낮아
- 인공지능 수익 쏠림 속 바닥권 맴도는 소비심리… 일상과 금융 괴리 심화
 이미지 확대보기
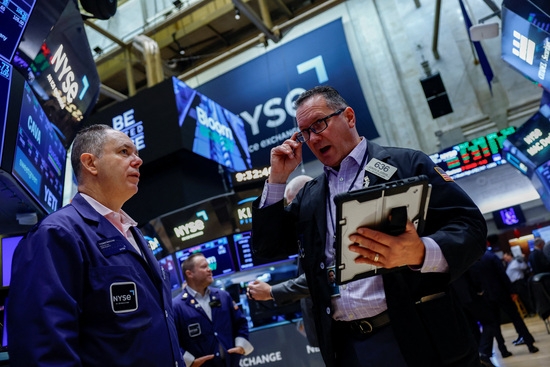
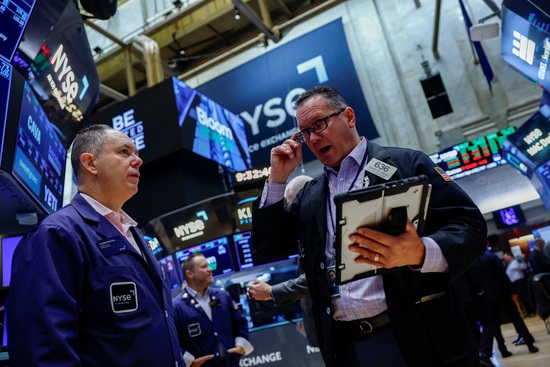
미국 금융 전문 매체 마켓워치는 10월 25일(현지시각) 마크 헐버트 금융 칼럼니스트의 분석을 인용해 1960년 이후 약세장과 경기후퇴의 일치율이 30% 선까지 떨어지며 경제와 주식시장의 상관관계가 크게 헐거워졌다고 보도했다.
거시경제 지표보다 기술기업을 필두로 한 이익률과 밸류에이션 확장이 지수 흐름을 좌우하면서, 자산시장 향방 역시 거시 지표보다 기업 수익성 자체에 종속되는 모습이다.
동반 침체 공식의 붕괴… 60년 사이 헐거워진 연결고리
주식시장이 실물경제 지표와 보조를 맞추던 규칙은 설 자리를 잃고 있다. 마크 헐버트 칼럼니스트가 집계한 자료를 살피면 1900년부터 1960년까지 나타난 약세장 가운데 84%는 실물 경기후퇴와 겹쳐 일어났다.
반면 1960년 이후 발생한 약세장에서는 경기후퇴와 맞물린 비율이 30%로 가파르게 하락했다. 주식시장의 기술적 약세장 진입이 곧 실물경제의 침체를 의미하던 오랜 등식이 힘을 잃은 셈이다.
이러한 탈동조화 경향은 성장률 지표에서도 확인된다. 미국 국내총생산 성장률과 S&P 500 편입 기업의 주당순이익 성장률 사이 상관관계는 지난 60년 동안 줄곧 내리막길을 걸었다.
2008년 글로벌 금융위기 국면에 일시 반등을 나타내기도 했으나 장기 하향세를 돌려세우지는 못했다. 경제가 나아진다고 해서 주식시장이 기계적으로 화답하지 않는 체질이 자리 잡았다.
지수를 떠받친 두 축… 마진율과 밸류에이션 멀티플의 뜀박질
실물경제가 증시에 행사하던 영향력이 줄어든 빈자리는 기업 마진율 개선에 따른 주당순이익 증가와 주가수익비율(PER) 확장이 메웠다.
시뮬레이션 분석은 두 요소의 파급력을 뚜렷하게 보여준다. 헐버트 칼럼니스트는 지난 10년 동안 기업 이익률과 주가수익비율이 오르지 않고 고정됐다고 가정한 추산 결과를 내놓았다.
이 조건을 적용하면 현재 S&P 500 지수는 지금 나타나는 수치보다 45% 낮았을 것으로 계산됐다. 경제 여건이 증시에 미치는 작용이 완전히 사라지지는 않았으나, 지수 부양의 무게중심이 거시 환경에서 개별 기업의 현금 창출력과 밸류에이션 확장으로 이동했다는 풀이다.
인공지능 수익 독식과 얼어붙은 소비심리의 간극
자산 시장과 체감 경기의 단절은 실물 지표 곳곳에서 감지된다. 미국 미시간대학교 소비자심리지수는 2022년 중반 50.0 수준까지 곤두박질치며 역사적 바닥권에 진입한 이후 누적된 인플레이션 여파 속에 부진한 흐름을 이어가고 있다.
주요 정치권이 증시의 역대 최고치 행진을 치켜세우는 흐름과 달리 대중이 체감하는 살림살이는 여전히 냉랭한 수준에 머물며 간극을 벌리고 있다.
인공지능(AI) 기술 집중은 이 같은 분리 현상을 한층 부채질할 요인으로 지목된다. 인공지능 관련 선도 기업으로 자본과 이익이 쏠리는 반면, 전통 산업의 고용과 임금 기반이 이를 따라가지 못할 경우 금융시장과 일상 경제의 결별은 굳어질 공산이 크다.
주식시장을 두고 실물경제의 건강 상태를 가늠하는 거울로 삼기 어려워졌다는 평가가 나오는 배경이다.
자산 시장의 앞날은 실물 경기 침체 진입 여부보다 대형 기술기업의 이익 마진 유지와 높은 밸류에이션 배수가 지속될 수 있느냐에 따라 갈릴 전망이다.
인공지능 인프라 투자 회수가 늦어져 기업 마진이 꺾일 경우 증시는 실물경기와 무관하게 독자적인 가격 조정을 맞이할 수 있다. 기술 혁신이 실제 전방위 생산성 개선으로 이어져 기업 실적을 계속 받쳐준다면 경제와 증시의 결별 국면은 상당 기간 이어질 수 있다.
김주원 글로벌이코노믹 기자 park@g-enews.com