;)
;)
;)




김형균 “100% 매수가 최선…절충하더라도 모든 주주에 같은 기회 줘야”
 이미지 확대보기
의무공개매수제도 도입을 둘러싸고 기업 인수합병(M&A) 위축 우려가 제기되는 가운데 '일반주주 보호'를 우선해야 한다는 주장이 나왔다. M&A 거래 규모를 늘리는 것보다 기업가치를 높이는 건전한 거래를 유도하는 제도 설계가 중요하다는 지적이다.
김형균 차파트너스자산운용 본부장 겸 한국기업거버넌스포럼 부회장은 지난 3일 한 유튜브 방송 토론 자료를 통해 "의무공개매수는 M&A 촉진 제도가 아니라 투자자 보호 제도"라며 "쟁점은 M&A의 양이 아니라 질"이라고 강조했다.
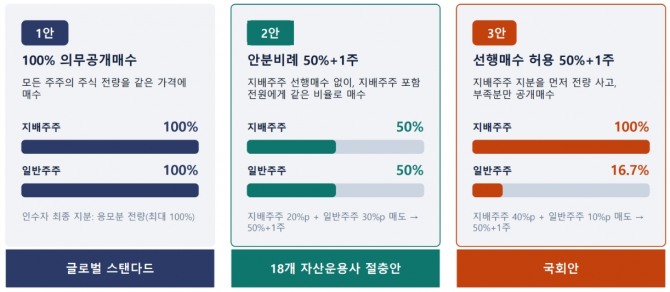
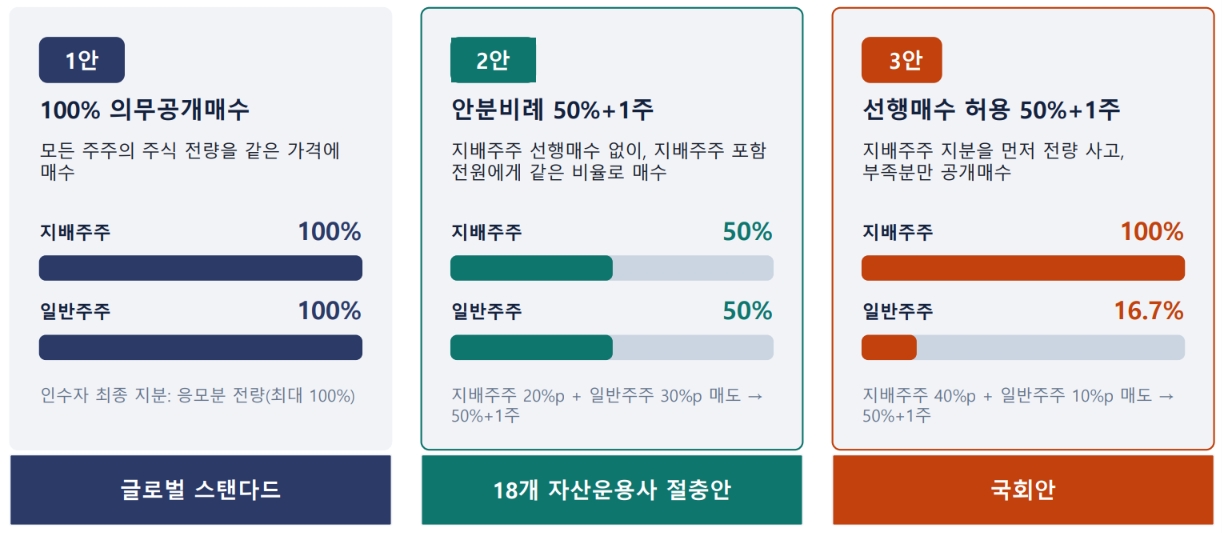
김 본부장은 현재 논의 중인 국회안의 선행매수 허용 방식이 일반주주 보호에 미흡하다고 지적했다. 지배주주 지분율이 40%인 기업을 가정하면 지배주주는 보유 지분 전량을 매각할 수 있지만 일반주주는 보유 주식의 약 16.7%만 매도할 수 있다는 설명이다.
반면 모든 주주에게 같은 비율의 매도 기회를 주는 안분비례 방식은 지배주주도 잔여 지분을 보유하게 돼 기업가치를 높일 인수자를 선택할 유인이 커진다고 봤다.
안분비례가 M&A를 위축시킨다는 우려에도 반박했다. 일본의 경우 2016년부터 2026년 9월까지 지배권 변동 공개매수 198건 가운데 155건(78%)이 전량 공개매수였다는 점을 근거로 들었다.
김 본부장은 "전량 매각이 목표라면 100% 공개매수를 제안하는 인수자를 선택하면 된다"며 "안분비례에서 제한되는 것은 지배주주만 먼저, 더 많이 파는 것"이라고 설명했다.
이어 "100% 매수가 제도 취지에 가장 부합하는 최선이지만, 현실적인 절충이 필요하다면 최소한 안분비례 원칙은 적용해야 한다"며 "그렇지 않다면 제도를 도입하지 않는 것이 낫다"고 강조했다.
공인호 글로벌이코노믹 기자 kong@g-enews.com
[알림] 본 기사는 투자판단의 참고용이며, 이를 근거로 한 투자손실에 대한 책임은 없습니다.