;)
;)
;)




LFP 비중 65.5%로 4.7%P↑…중국 제외 시장은 35.2%로 14.1%P↑
한국계 점유율 12.1%에서 9.1%로 하락…엘앤에프는 삼원계 3위
한국계 점유율 12.1%에서 9.1%로 하락…엘앤에프는 삼원계 3위
 이미지 확대보기
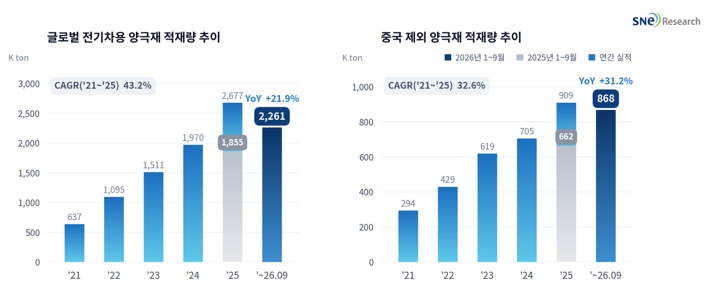
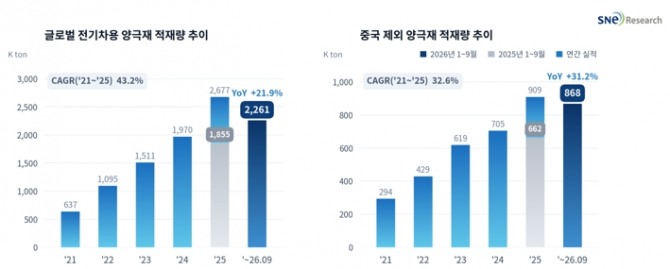
6일 시장조사업체 SNE리서치에 따르면 올해 1~9월 글로벌 전기차용 양극재 적재량은 226만1000톤으로 지난해 같은 기간(185만5000톤)보다 21.9% 증가했다. 적재량은 차량에 실제로 탑재된 양극재의 양을 뜻한다. 양극재는 리튬이온 배터리의 용량과 출력을 좌우하는 핵심 소재다. 중국을 뺀 시장은 66만2000톤에서 86만8000톤으로 31.2% 늘어 전체 증가율을 웃돌았고, 전체에서 차지하는 비중도 35.7%에서 38.4%로 높아졌다.
소재별로는 LFP가 148만2000톤으로 31.3% 늘었고, 니켈 등을 쓰는 삼원계는 77만9000톤으로 7.2% 증가에 그쳤다. 일반적으로 LFP는 가격이 낮고 삼원계는 에너지 밀도가 높은 것으로 평가된다. 전체 양극재에서 LFP가 차지하는 비중은 지난해 같은 기간 60.8%에서 65.5%로 4.7%포인트 높아졌다. 중국 제외 시장에서는 LFP 비중이 21.1%에서 35.2%로 14.1%포인트 뛰었다.
LFP 공급사 1위는 중국 후난위넝(Hunan Yuneng)으로 35만2000톤을 공급해 34.5% 늘었다. 2위는 완룬(Wanrun, 20만6800톤)이었다. SNE리서치는 LFP 시장에서 원료부터 소재까지 수직 계열화를 갖춘 중국계 공급사의 비중이 높다고 설명했다.
공급사 국적별 점유율은 중국계 87.2%, 한국계 9.1%, 일본계 3.7%로 집계됐다. 지난해 같은 기간에는 각각 83.8%, 12.1%, 4.1%였다.
국내 업체들은 생산 거점과 제품군을 넓히고 있다. 엘앤에프는 8월 대구 달성 LFP 양극재 전용 공장에서 시생산품을 처음 출하했고, 에코프로비엠은 6월 헝가리 데브레첸 공장에서 하이니켈 양극재 양산 출하를 시작했다. 포스코퓨처엠은 10월 삼성SDI와 약 6조 원 규모의 LFP 양극재 장기 공급 계약을 맺었으며, 공급 기간은 내년부터 2032년까지다.
다만 변수도 남아 있다. 탄산리튬 가격이 9월 이후 큰 폭으로 떨어져 원재료 가격에 연동되는 양극재 판매 가격에도 영향을 줄 것으로 보인다고 SNE리서치는 밝혔다. 중국이 지난해 10월 발표한 리튬배터리·양극재·인조흑연 음극재 및 관련 기술의 수출통제도 오는 10일까지 유예된 상태다.
SNE리서치는 향후에는 지역별 공급망 규정에 대응한 현지 생산과 제품 구성이 주요 경쟁 요인이 될 것으로 전망했다. 유럽에서는 핵심 부품의 역내 조달 요건을 단계적으로 담은 산업가속법(IAA)안이 입법 협상 중이며, 내년 2월부터는 유럽연합(EU) 배터리 규정에 따른 배터리 여권 제도가 시행된다.
유덕규 글로벌이코노믹 기자 udeok@g-enews.com