;)
;)
;)




소프트뱅크 9월 1조 엔 회사채 발행 앞두고 무디스와 정면 충돌
무의뢰 신용등급 공표 둘러싼 6년 공방...투기등급과 적격등급 평행선
개인 사채 11조 엔 누적 조달 속 이해상충 구조와 시장 투명성 논란
무의뢰 신용등급 공표 둘러싼 6년 공방...투기등급과 적격등급 평행선
개인 사채 11조 엔 누적 조달 속 이해상충 구조와 시장 투명성 논란
 이미지 확대보기

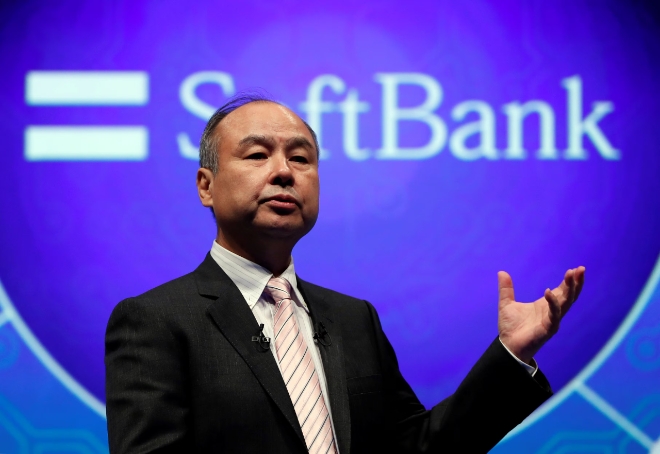
일본 소프트뱅크그룹이 9월 1조 엔 규모의 개인 회사채 발행에 나선 가운데 신용평가사 무디스와의 6년 장기 갈등이 재점화됐다.
닛케이는 15일 소프트뱅크그룹이 평가 의뢰를 철회한 뒤에도 무디스가 무의뢰 평가 공표를 강행하며 대립하고 있다고 보도했다. 거대 발행사와 글로벌 신용평가사 사이의 이해상충과 평가 신뢰도 충돌은 회사채 발행을 확대하는 한국 대기업 자금시장에도 직접 연결된다.
2단계 강등과 6년 갈등 기원
채권시장에서 막대한 자금을 끌어모으는 소프트뱅크그룹과 글로벌 신용평가사 무디스의 전면전이 6년째 이어지고 있다.
양측의 충돌은 2020년 코로나 사태로 금융시장이 출렁였던 시기로 거슬러 올라간다. 당시 소프트뱅크그룹은 유동성을 확보하기 위해 자산 매각을 통해 최대 4조 5000억 엔(약 40조 5000억 원, 100엔 900원 기준)을 현금화하겠다는 계획을 내놓았다. 그러나 무디스는 주식시장에서 자산이 헐값에 매각되면 기업가치가 흔들린다며 소프트뱅크의 신용등급을 Ba1에서 Ba3로 두 단계 단번에 낮췄다.
소프트뱅크는 자산을 일부 할인 매각하더라도 두 단계 강등에 상응하는 재무 충격은 없다며 반발했다.
회사 측은 시장을 향한 설명을 무시한 채 일방 결정을 내린 것은 용납할 수 없다며 무디스에 대한 평가 의뢰를 철회했다. 이후 현재까지 6년 동안 양측은 평행선을 달리고 있다.
무의뢰 평가와 엇갈린 등급
무디스는 고객사의 의뢰 취소 통보를 받은 뒤에도 소프트뱅크에 대한 무의뢰 신용등급 공표를 멈추지 않고 있다.
소프트뱅크는 정보 제공이나 공식 질의도 거치지 않은 채 근거 없는 가설에 기대어 내놓는 일방 평가라며 공표 즉각 중단을 요구하고 있다.
일본 금융청은 금융상품거래법상 평가 과정의 타당성을 따질 뿐 의뢰 유무로 법률상 책임이 갈리지는 않는다는 유권해석을 내놨다.
평가사들의 시각차도 극명하다. 무디스는 2026년 8월 정기 평가에서 소프트뱅크를 투기 등급에 해당하는 'Ba2'로 묶어뒀고, S&P 역시 투기 등급인 '더블B플러스'를 매겼다. 반면 일본 신용평가사 JCR은 우량 등급인 '싱글A'를 부여했다.
글로벌 평가사와 현지 평가사가 투기 등급과 우량 등급의 경계선에서 정반대의 잣대를 들이대며 시장의 혼선을 키우는 셈이다.
11조 엔 사채와 투명성 과제
평가사와의 해묵은 갈등 속에서도 소프트뱅크는 개인 투자자를 겨냥한 대규모 사채 발행을 이어가고 있다.
소프트뱅크가 9월 발행하는 1조 엔을 포함하면 일본 시장에서 개인을 상대로 조달한 회사채 누적 규모는 11조 엔(약 99조 원)에 달한다. 해외 시장에서도 지금까지 240억 달러(약 33조 3120억 원, 1달러 1388원 기준)와 167억 유로를 사채로 조달했다. 발행사 평가 수수료가 연간 수백만 엔에 달하는 구조는 평가사의 독립성 논란을 부르며, 이는 채권시장 전반의 오랜 관행이다.
대규모 자금을 조달하는 한국 대기업들도 신용평가사와의 관계 설정에서 이번 분쟁의 파급 경로를 살피고 있다.
올가을에는 1조 엔 사채 완판 여부에 따라 차입금 상환 능력이 가려질 전망이다. 나아가 자산 매각이 순조로우면 신인도 회복 시나리오가 힘을 받을 수 있다. 다만 보유 지분 가치가 하락하면 이 자금 선순환 시나리오는 성립하지 않을 수 있다.
센슈대학교 유야마 토모노리 교수가 통계 분석상 무의뢰 평가의 등급이 더 낮게 나타난다고 짚은 가운데, 노무라자본시장연구소 에나츠 아카네 센터장은 "신용평가는 시장의 핵심 인프라이며 신용도 판단에 유일한 정답은 없다"라며 "발행사와 평가사 모두 시장 신뢰를 위해 충분한 설명과 투명한 정보 공개를 지속할 필요가 있다"라고 강조했다.
이용수 글로벌이코노믹 기자 piscrait@g-enews.com