;)
;)
;)




- 파이오텍 순익 135% 급증…나우라 1.3% 성장에 그치며 수익성 후퇴
- ACM리서치 출하 34% 증가에도 투자 평가손실로 순익 86% 급감
- 중국 부품 병목에 따른 한국 반도체 장비 생태계 영향 주시
- ACM리서치 출하 34% 증가에도 투자 평가손실로 순익 86% 급감
- 중국 부품 병목에 따른 한국 반도체 장비 생태계 영향 주시
 이미지 확대보기
중국 주요 반도체 장비 제조사들의 2026년 3분기 실적이 공급망 제약과 투자 손실 여파로 극명하게 갈리며 성장세 둔화 국면에 들어섰다.
시장조사업체 트렌드포스는 11월 4일(현지시각) 중국 경제매체 이차이글로벌을 인용해 시가총액 500억 위안(약 10조 1210억 원) 이상인 상장 장비사 8곳 가운데 5곳이 9개월 누적 성장을 이어갔으나 주요 대형사의 분기 성장폭은 둔화했다고 보도했다.
중국 메모리 제조사의 설비 증설이 일부 증착 장비사의 실적을 끌어올렸으나, 부품 조달 병목과 취약한 이익 구조는 해결해야 할 과제로 남았다.
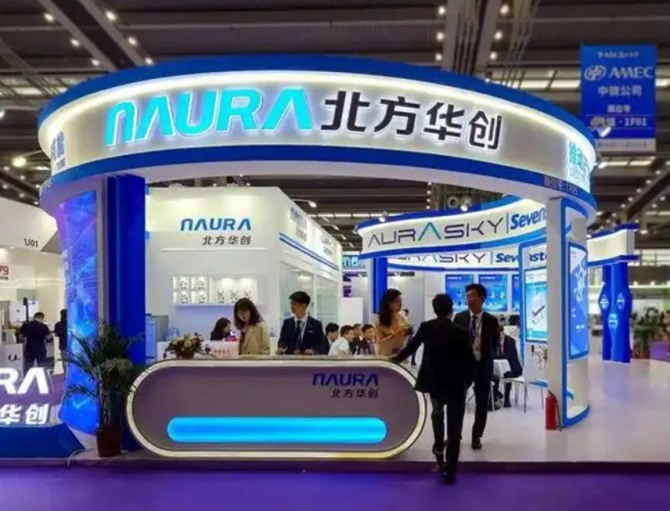
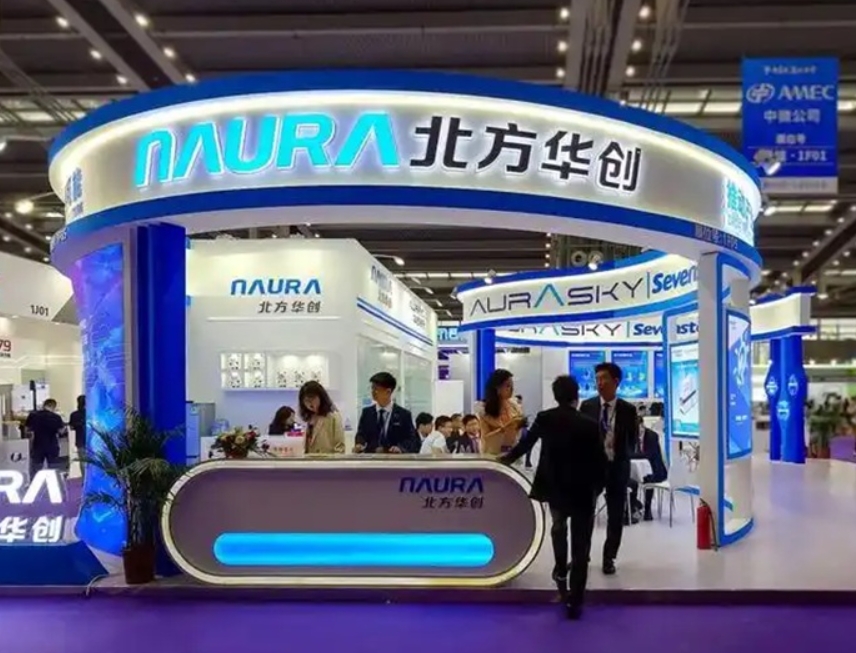
부품 수급에 발목 잡힌 나우라와 적자 전환한 킹세미
2026년 1~9월 누적 매출은 314억 7000만 위안(약 6조 3701억 원)으로 전년 동기보다 15.26% 늘었고, 순이익은 53억 9000만 위안(약 1조 910억 원)을 기록했으나 분기 성장 속도는 뚜렷하게 꺾였다.
9개월 누적 총이익률도 부품 원가 상승과 신제품 검증 비용이 겹치며 전년 동기 41.41%에서 39.44%로 낮아졌다.
중국 투자 플랫폼 쉐치우에 따르면 나우라는 2026년 9월 24일 부품 수급 부족으로 향후 3개월에서 6개월 동안 장비 인도에 차질이 생길 수 있다고 공지했다.
연간 최대 성수기인 4분기와 2027년 1분기 장비 공급 일정에 차질이 빚어질 수 있다는 설명이다. 트랙 장비 제조사 킹세미 역시 비용 증가와 정부 보조금 축소 여파로 3분기 순손실 6300만 위안(약 127억 원)을 기록해 적자로 돌아섰다.
투자 손실에 꺾인 ACM리서치와 설비 증설 타고 뛴 파이오텍
세정 장비 전문사인 ACM리서치상하이는 3분기 지분 순이익이 전년 동기 대비 85.70% 줄었다. 중국증권저널은 이번 순이익 급감이 장비 수요 둔화 때문이 아니라 외부 투자 자산의 공정가치 평가손실에 따른 결과라고 설명했다.
ACM리서치의 1~9월 장비 출하액은 59억 6000만 위안(약 1조 2064억 원)으로 전년 동기 대비 34.24% 늘었고, 9월 29일 기준 수주 잔고는 170억 7000만 위안(약 3조 4553억 원)으로 88.20% 증가했다.
박막 증착 장비 전문사인 파이오텍은 3분기 지분 순이익이 10억 9000만 위안(약 2206억 원)으로 전년 동기 대비 135.39% 늘어나 두각을 나타냈다.
중국 메모리 제조사인 양쯔메모리테크놀로지(YMTC)와 창신메모리(CXMT)의 생산능력 확대에 힘입어 전체 수주와 매출의 3분의 2 이상이 메모리 부문에서 발생했다.
식각 장비 기업 중웨이반도체(AMEC)도 1~9월 누적 매출 103억 3000만 위안(약 2조 910억 원), 순이익 41억 3000만 위안(약 8359억 원)으로 호조를 보였으나, 3분기 순이익은 직전 분기 대비 30.92% 줄며 숨 고르기 양상을 보였다.
한국 반도체 공급망에 미치는 영향
중국 반도체 장비 업계의 실적 차별화는 글로벌 장비와 부품 공급망의 구조적 변화를 보여준다. 중국 현지 장비사들이 자국 팹 증설을 발판 삼아 외형을 확장하고 있으나, 나우라의 사례처럼 핵심 부품 조달난과 공정 수율 검증 비용 부담으로 제조 병목에 부딪힌 상태다.
중국 장비 기업들이 자국 내 성숙 공정 점유율을 늘려가는 흐름은 글로벌 시장에서 활동하는 한국 전공정 장비 업계에도 중장기적인 경쟁 변수로 꼽힌다.
반면 중국 선두 장비사의 부품 조달 병목이 지속될 경우 단기적으로 현지 메모리 생산라인의 확장 속도가 조절될 수 있다는 시각도 상존한다.
삼성전자와 SK하이닉스의 중국 현지 공장은 글로벌 조달망을 기반으로 가동되고 있어 중국 로컬 장비의 납기 차질로 인한 생산 영향은 제한적인 것으로 파악된다.
시장에서는 중국 메모리 제조사의 증설 속도와 함께 파이오텍의 하이브리드 본딩 장비 검증 통과 등 기술 내재화 행보가 글로벌 후공정 시장 구도에 어떤 변화를 가져올지 주목하고 있다.
김주원 글로벌이코노믹 기자 park@g-enews.com