;)
;)
;)




1~8월 LFP 적재량 31.8% 증가…삼원계 성장률 6.4% 그쳐
中 제외 시장서도 LFP 확산…국내 업체들 제품 다변화 속도
中 제외 시장서도 LFP 확산…국내 업체들 제품 다변화 속도
 이미지 확대보기
글로벌 전기차용 양극재 시장의 무게중심이 리튬인산철(LFP)로 이동하면서 한국계 공급사의 입지가 좁아지고 있다. 중국 밖에서도 LFP 채택이 빠르게 늘고 있지만 국내 업체들의 주력인 삼원계 양극재는 한 자릿수 성장에 그쳤다. 중국계 업체들의 시장 지배력이 강화되는 가운데 한국계 점유율은 9%까지 떨어졌다.
12일 시장조사업체 SNE리서치에 따르면 올해 1~8월 글로벌 전기차용 양극재 시장에서 한국계 공급사의 점유율은 적재량 기준 9.0%로 전년 동기보다 3.0%포인트 하락했다. 공급사 법인 국적을 기준으로 집계한 수치다. 같은 기간 중국계 점유율은 84.0%에서 87.3%로 상승한 반면 일본계는 4.0%에서 3.6%로 낮아졌다.
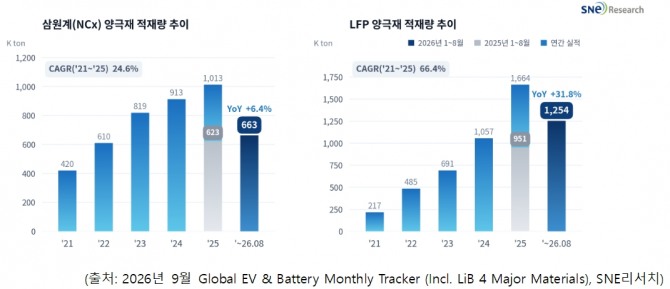
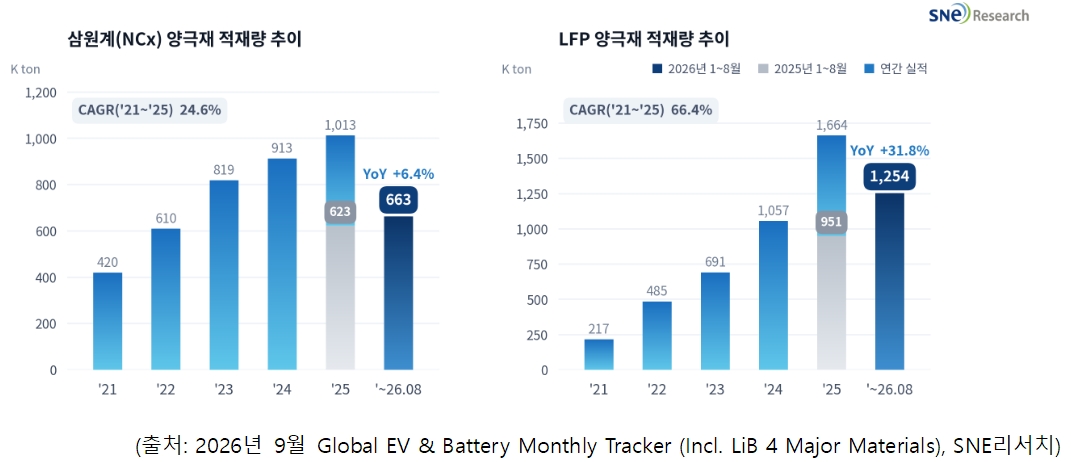
전체 양극재 적재량은 191만7000t으로 전년 동기 대비 21.8% 증가했다. 소재별 성장세는 뚜렷하게 엇갈렸다. LFP 적재량은 125만3800t으로 31.8% 늘었지만 삼원계는 66만3500t으로 6.4% 증가하는 데 그쳤다. 성장률 격차는 25.4%포인트에 달했다.
이에 따라 전체 양극재 시장에서 LFP가 차지하는 비중은 60.4%에서 65.4%로 5.0%포인트 확대됐다. 가격 경쟁력을 앞세운 LFP가 보급형 전기차를 넘어 중형급 차종과 글로벌 완성차 업체의 신차로 적용 범위를 넓힌 영향이다. 반면 삼원계는 높은 에너지밀도가 필요한 프리미엄·고성능 차종을 중심으로 수요가 형성됐다.
주목할 부분은 중국 외 시장에서도 LFP 확산이 가속화하고 있다는 점이다. 중국을 제외한 글로벌 양극재 적재량은 73만3000t으로 30.0% 증가했다. 이 가운데 LFP 비중은 20.8%에서 34.9%로 14.1%포인트 뛰었다. 중국 내수를 중심으로 성장한 LFP 수요가 유럽과 아시아 등 해외 시장으로 확산하면서 삼원계 중심의 국내 업체들도 제품 포트폴리오 전환을 요구받고 있다.
LFP 시장에서는 원료부터 소재 생산까지 수직계열화 체계를 구축한 중국계 업체들의 우위가 이어졌다. 글로벌 1위 후난위넝의 적재량은 29만5900t으로 33.3% 증가했다. 시장 점유율은 23.6%로 전체 LFP 물량의 약 4분의 1을 차지했다.
삼원계 시장에서는 국내 업체 간 희비가 엇갈렸다. 엘앤에프는 적재량이 5만1900t으로 36.5% 증가하며 글로벌 4위에 올랐다. 시장 점유율도 6.1%에서 7.8%로 상승했다. 반면 에코프로는 3만4300t으로 30.0% 감소했고 점유율은 7.9%에서 5.2%로 떨어졌다. LG화학은 4만2600t으로 1.5% 증가했지만 점유율은 6.7%에서 6.4%로 낮아졌다.
SNE리서치는 고객사 구성과 공급 지역의 차이가 업체별 실적을 갈랐다고 분석했다. 특히 에코프로는 주력 고객사의 전동화 모델 판매 부진이 적재량 감소로 이어졌다. 에코프로는 지난 6월 양산을 시작한 헝가리 공장을 거점으로 유럽 고객사 대응을 강화하고 있다.
국내 업체들은 삼원계 중심의 사업 구조에서 벗어나 LFP 공급망 확보에 속도를 내고 있다. 엘앤에프는 지난달 SK온과 1600억원 규모의 LFP 양극재 공급 계약을 체결하고 3분기 말부터 양산에 들어갔다. 북미 에너지저장장치(ESS) 시장을 겨냥한 공급 확대다.
SK온은 지난달 포스코퓨처엠과도 약 1조1000억원 규모의 LFP 양극재 구매 계약을 맺었다. 2027년부터 2029년까지 미국 조지아 공장의 ESS용 배터리에 투입할 물량이다.
글로벌 양극재 시장이 LFP 중심으로 재편되면서 국내 업체들의 전기차용 LFP 수주 확대가 중요해지고 있다. 삼원계 중심의 기존 사업 구조만으로는 중국계 업체들과의 점유율 격차를 좁히기 어려워진 셈이다. SNE리서치는 소재 기술력과 함께 지역별 생산 거점 및 현지 조달 역량이 향후 업체 간 경쟁력을 가를 것으로 내다봤다.
이다현 글로벌이코노믹 기자 dh2@g-enews.com