;)
;)
;)




중국 기업 점유율 89.2%…한국은 6.4%로 축소
글로벌 적재량 107만5000톤…국내 엔켐 3.2% 감소
글로벌 적재량 107만5000톤…국내 엔켐 3.2% 감소
 이미지 확대보기
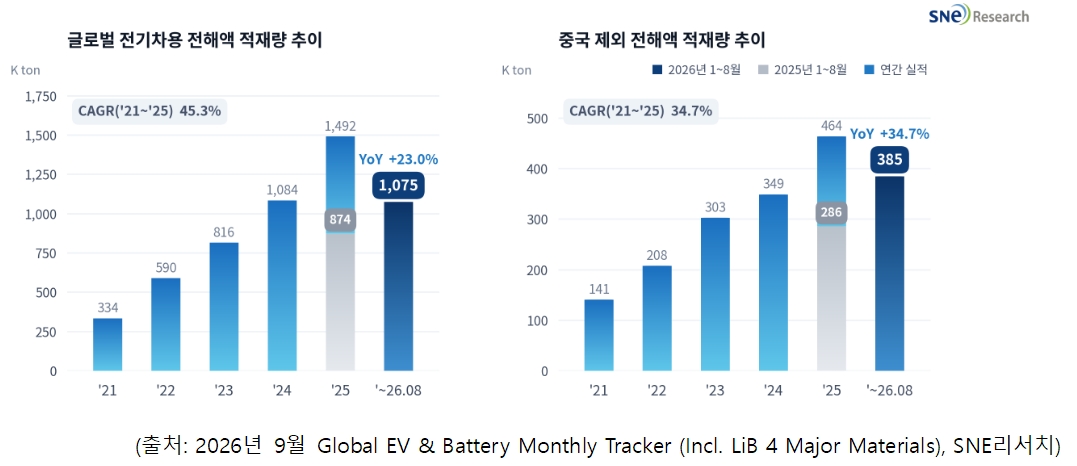
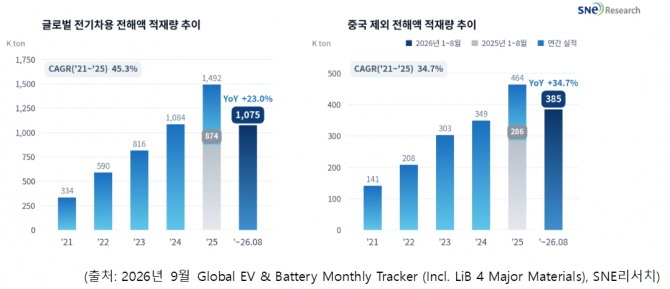
15일 시장조사업체 SNE리서치에 따르면 올해 1~8월 전 세계에 등록된 전기차(EV·PHEV·HEV)에 탑재된 배터리 전해액 적재량은 약 107만5000톤으로 집계됐다. 지난해 같은 기간 87만4000톤보다 23.0% 증가한 규모다.
중국을 제외한 시장의 성장세는 더욱 가팔랐다. 같은 기간 중국 외 지역의 전해액 적재량은 약 38만5000톤으로 전년 동기 대비 34.7% 늘었다. 전체 시장 성장률을 11.7%포인트 웃도는 수준이다. 글로벌 시장에서 차지하는 비중도 32.7%에서 35.8%로 3.1%포인트 확대됐다.
시장 성장에도 공급업체 간 격차는 벌어지고 있다. 올해 2분기 중국 기업의 글로벌 전해액 시장 점유율은 89.2%로 지난해 같은 기간 87.2%보다 2.0%포인트 상승했다. 올해 1분기(87.9%)와 비교해도 1.3%포인트 높아졌다.
업체별로는 중국 틴치(Tinci)가 올해 1~8월 24만4800톤의 적재량을 기록하며 세계 1위를 유지했다. 전년 동기 대비 19.3% 증가한 규모다. 캡켐(Capchem)은 28.7% 늘어난 17만4300톤으로 2위를 차지했다. 3위 BYD는 12만5400톤으로 6.3% 감소했다.
중국 중견 업체들의 성장세도 두드러졌다. 스무스웨이(Smoothway)는 전년 동기 대비 86.0%, F&let은 63.8%, 쿤룬켐(Kunlunchem)은 48.0% 증가했다.
국내 업체인 엔켐은 3만5300톤으로 전년 동기 대비 3.2% 감소하며 8위에 머물렀다. 글로벌 시장 점유율도 지난해 4.2%에서 올해 3.3%로 0.9%포인트 하락했다. 일본 센트럴글라스는 적재량이 3.3% 증가하며 상위 10개 업체에 새롭게 진입했다.
전해액 시장의 성장은 전기차 배터리 탑재량 증가와 리튬인산철(LFP) 배터리 확산이 이끌었다. 유럽과 중국을 제외한 아시아 지역의 수요 비중이 확대된 데다 차량 한 대당 배터리 용량이 증가한 점도 적재량 확대에 영향을 미쳤다.
SNE리서치는 향후 중국 업체들의 원가 및 생산 규모 우위가 지속되는 가운데 북미·유럽 현지 생산 기반과 전해질염·첨가제 공급망 안정성, ESS용 고기능 전해액 대응 능력이 업체별 경쟁력을 좌우할 것으로 전망했다.
이다현 글로벌이코노믹 기자 dh2@g-enews.com