;)
;)
;)




매출 8744억, 전년 比 34% 증가…당기순손실 327억 원으로 축소
리튬·환율 하락에 재고평가손실 426억…4분기 북미 ESS용 LFP 공급 확대
리튬·환율 하락에 재고평가손실 426억…4분기 북미 ESS용 LFP 공급 확대
 이미지 확대보기
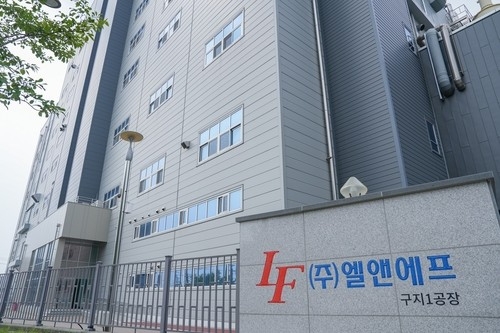
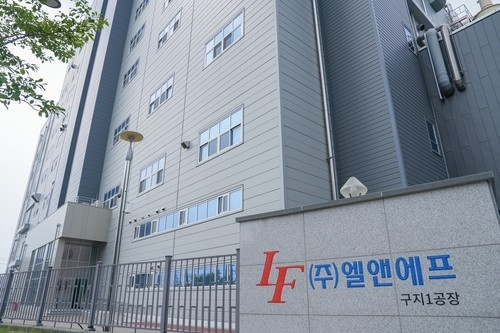
엘앤에프는 손실 배경으로 리튬 가격과 환율 하락을 꼽았다. 리튬 등 주요 원재료의 재고평가손실이 약 426억 원, 환율 하락에 따른 손실이 약 220억 원 발생했다고 밝혔다. 재고평가손실은 원재료 가격이 떨어지면 미리 사 둔 원재료와 제품의 장부 가치가 줄어 생기는 손실이다. 이런 외부 요인을 빼면 가동률 상승에 따른 수익성은 탄탄했다는 설명이다.
엘앤에프는 매출 증가 배경으로 초고니켈(Ultra Hi-Ni) 제품과 46파이(지름 46㎜) 원통형 배터리용 제품의 출하 확대를 꼽았다. 3분기 니켈·코발트·망간(NCM) 양극재 출하량은 지난해 같은 기간보다 10% 늘었고, 판매 비중은 하이니켈 제품 90%, 미드니켈 제품 10%였다. 판매 가격에는 상반기 원재료 시세 상승분이 반영됐다.
엘앤에프의 올해 1~3분기 누적 영업이익은 1116억 원으로 지난해 같은 기간 2393억 원 적자에서 흑자로 돌아섰다. 누적 매출은 2조 4991억 원으로 63% 늘었고, 영업활동현금흐름은 858억 원 유입으로 지난해 같은 기간(86억 원 유출)에서 개선됐다. 3분기 말 부채비율은 372%, 차입금 의존도는 47%로 지난해 같은 기간(692%, 58%)보다 모두 낮아졌다. 회사는 잔여 신주인수권(워런트) 행사 시 자본이 확충돼 재무구조가 더 나아질 것으로 기대했다.
성장 동력으로는 북미 에너지저장장치(ESS)용 리튬인산철(LFP) 양극재를 내세웠다. 엘앤에프는 3분기 말 탈(脫)중국 LFP 양극재 공급을 글로벌 최초로 시작했다고 밝혔다. 국내 배터리 3사와 해외 고객사 1곳을 대상으로 중장기 공급계약도 체결했다고 설명했다. 기존 수주만으로 LFP 출하량은 내년 5만 톤, 2028년 6만 톤에 이르고, 신규 수주가 이어지면 2028년부터 연간 3만 톤 수준을 추가로 공급한다는 계획이다. 올해 1~3분기 설비투자(Capex)는 1605억 원으로 지난해 같은 기간(745억 원)의 2배를 넘었고, LFP 증설에는 국민성장펀드 첨단전략산업기금을 활용하고 있다. LFP 출하가 늘면 원재료 재고 소진이 빨라지고 시세 변동에 따른 손익 변동성도 줄어들 것으로 기대했다.
증권가에서는 지난달 엘앤에프의 3분기 영업손실을 113억~304억 원으로 전망했다. 실제 영업손실 265억 원은 이 범위 안에 들어 대체로 부합했다. 세 곳 모두 리튬 가격 하락에 따른 재고평가손실과 원·달러 환율 하락을 적자 원인으로 꼽았다.
유덕규 글로벌이코노믹 기자 udeok@g-enews.com