;)
;)
;)




 이미지 확대보기
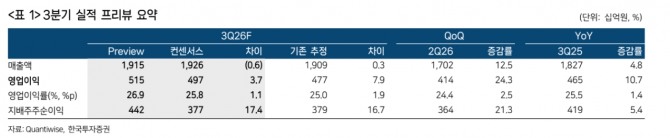
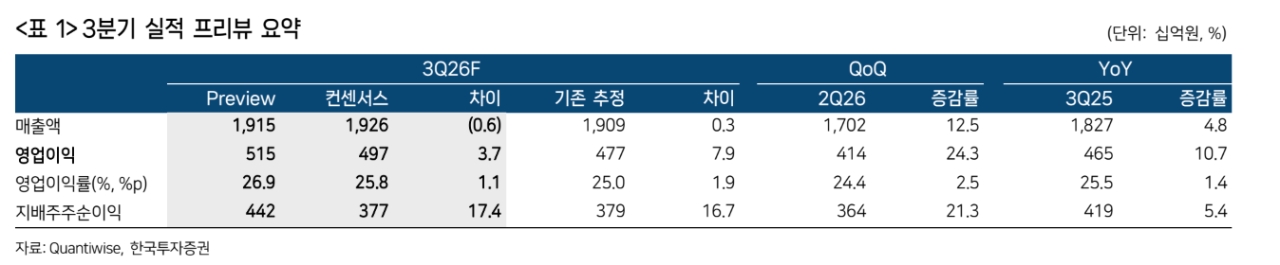
KT&G의 3분기 영업이익으로 전년 동기 대비 11% 증가한 5150억원을 전망했다. 이는 컨센서스(시장 전망치 평균)를 4% 상회하는 수치다.
최고운 연구원은 "해외 담배 사업의 성장에 더해 국내 원가 절감 효과와 부동산 부문의 분양 매출이 반영되며 사상 최대 매출액과 영업이익을 경신할 것"이라며 "담배 사업이 전년 동기 대비 11% 늘어난 4113억원, 건기식 사업이 2% 증가한 731억원, 부동산 사업이 42% 늘어난 294억원을 기록할 것"이라고 예측했다.
 이미지 확대보기
담배 사업이 국내외 가릴 것 없이 궐련과 전자담배(NGP) 모두 시장 점유율이 상승하고 있다.
부문별 영업이익으로는 담배 사업이 전년 동기 대비 11% 늘어난 4113억원, 건기식 사업이 2% 증가한 731억원, 부동산 사업이 42% 늘어난 294억원을 기록할 것으로 추정됐다.
특히 하는 추세다. 최 연구원은 "해외에서 규모의 경제가 쌓이고 국내는 원가 효율화가 더해지면서 수익성 역시 꾸준히 개선되고 있다"면서 "글로벌 담배 시장은 소수의 상위 업체들이 과점하는 성숙기 시장인데 반대로 KT&G는 그만큼 경쟁이 느슨해진 틈을 뚫는 데 성공했다"고 분석했다.
아울러 현재 음식료 업종은 KT&G만큼 확실한 투자 포인트를 찾기 쉽지 않다"면서 "지금처럼 증시 전반적으로 불확실성이 높은 상황에서는 편안한 방어주 역할만으로도 매력적이라고 판단된다"고 덧붙였다.
김은진 글로벌이코노믹 기자 happyny777@g-enews.com
[알림] 본 기사는 투자판단의 참고용이며, 이를 근거로 한 투자손실에 대한 책임은 없습니다.