;)
;)
;)




환율, 지난 한주 동안 주요국 통화정책 소화하며 37.4원 상승
美 연준 추가 긴축·고유가에 단기 상방 압력 지속
대규모 경상흑자·달러 공급 우위에 중장기 원화 강세 가능성↑
美 연준 추가 긴축·고유가에 단기 상방 압력 지속
대규모 경상흑자·달러 공급 우위에 중장기 원화 강세 가능성↑
 이미지 확대보기
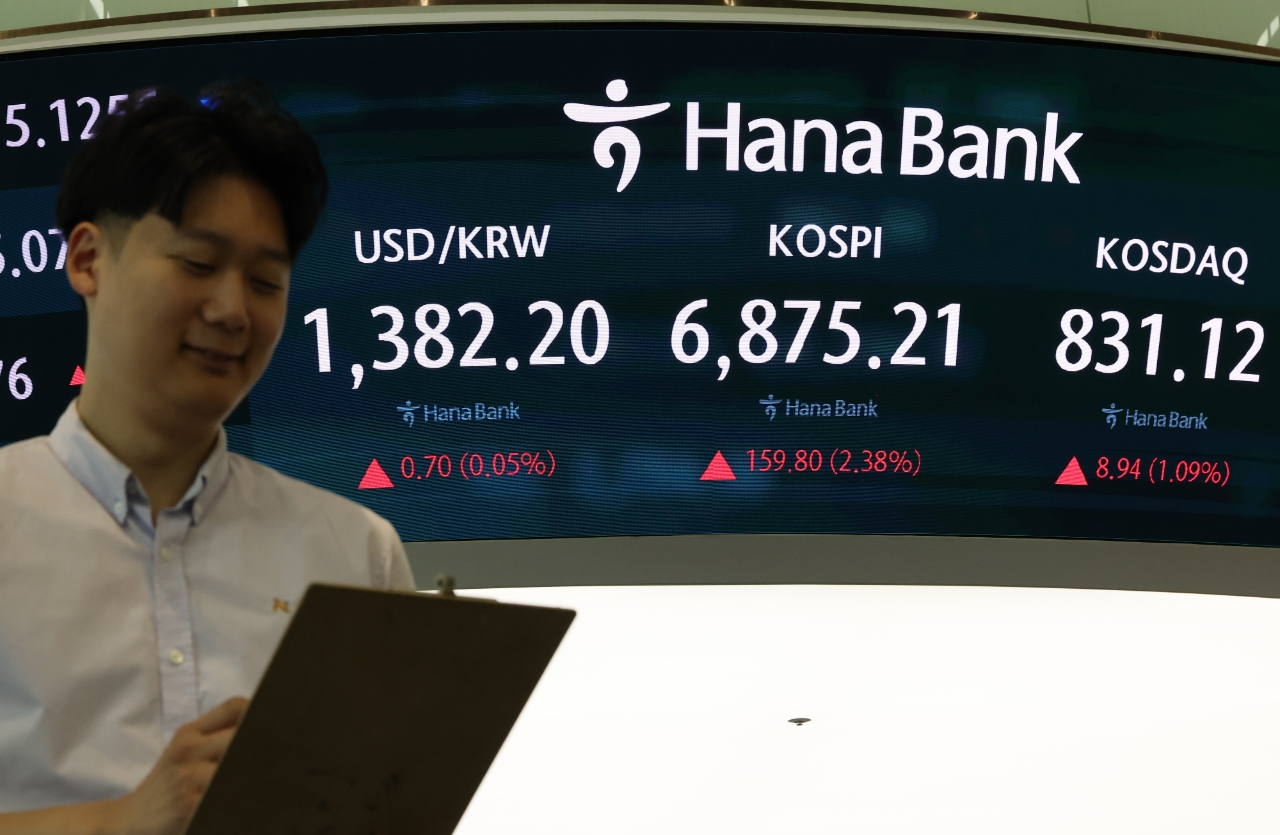
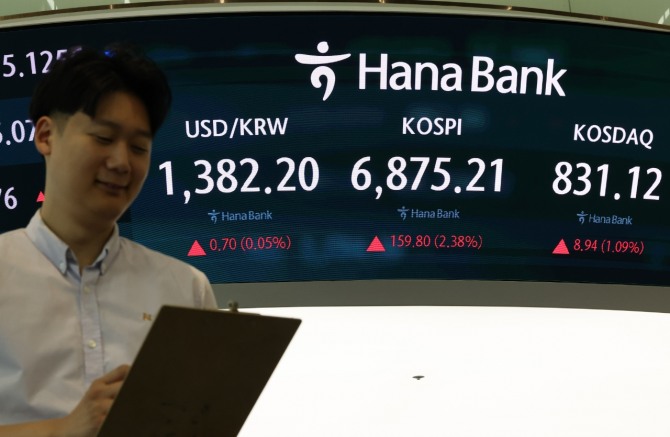
20일 금융권에 따르면 지난 18일 서울 외환시장에서 원·달러 환율은 오후 3시 30분 기준가 기준 1383.3원으로 집계됐다. 이는 전 거래일 같은 시간보다 1.1원 오른 값으로, 미국 연준과 일본은행(BOJ) 등 주요국의 통화정책 결정이 잇따른 이주 들어서만 37.4원 뛰었다.
최근 환율은 연준의 기준금리 인상과 추가 긴축 가능성으로 상방 압력을 받고 있다. 연준은 9월 연방공개시장위원회(FOMC) 회의에서 기준금리를 0.25%포인트(P) 인상해 연 3.75~4.00%로 올렸다. 미국 경제가 견실한 흐름을 이어가는 가운데 인플레이션도 여전히 높은 수준에 머물고 있다는 판단에서다.
연준이 공개한 경제전망요약(SEP)에서도 올해 말 정책금리 전망 중간값은 4.1%로 지난 6월 3.8%보다 0.3%P 높아졌다. 연내 추가 금리 인상 가능성과 고금리 장기화 전망이 강화되면서 달러 강세 압력도 커진 것으로 풀이된다.
시장에서는 이 같은 대외 여건을 고려하면 당분간 원·달러 환율의 상방 압력이 이어질 가능성이 있다고 보고 있다.
문다운 한국투자증권 연구원은 “연준이 기준금리를 인상했고, 앞으로도 더 올릴 것이며, 이 와중에 국제유가는 계속 높아지고 있는 점이 강달러 압력을 자극하고 있다”면서 “현재 대외적인 상황을 감안하면 11월 초 중간선거 전까지 환율 상방 압력이 높은 구간이다”라고 말했다.
다만 그는 “현재 환율을 높이는 요인은 대외적인 강달러 압력이고, 강달러 압력이 완화되고 난 이후에 대내적인 여건을 반영하면 환율 하방 압력이 다시 높아질 것으로 예상한다”고 덧붙였다.
시장에서는 최근 환율 상승이 중장기적인 상승 추세로 이어질 가능성은 제한적이라는 분석도 나온다.
그러면서도 중장기적인 상승 추세 전환으로 보기는 어렵다고 판단했다. 이 연구원은 “현재 시장에는 연준의 추가 긴축 기대가 상당 부분 반영돼 연준이 실제 추가 인상에 나서더라도 달러의 강세 폭은 점차 제한될 전망이다”라면서 “중기적 원화 방향은 구조적 수급 환경이 결정한다”고 설명했다.
이어 그는 “한국은행은 올해와 내년 경상흑자를 각각 4500억 달러, 4300억 달러로 전망하고 있다”면서 “월간 400억~500억 달러 수준의 대규모 흑자가 이어진다면 당사 모형상 적정 환율이 매월 평균 3원씩 낮아지는 효과가 있어 단기적으로는 대외 불확실성과 연준의 추가 긴축으로 변동성이 커질 수 있지만, 중기적으로는 구조적인 달러 공급 우위가 원화 강세를 지지할 것”이라고 부연했다.
구성환 글로벌이코노믹 기자 koo9koo@g-enews.com