;)
;)
;)




- 2032년까지 GDP 3.6% 투입…철도 붐 뛰어넘는 사상 최대 투자
- 빅테크 5개사 4조 2000억 달러 지출…장부 외 차입에 금융권 경계
- 미국 부품 수입가 20% 급등…한국 메모리 반도체 공급망 연쇄 시험대
- 빅테크 5개사 4조 2000억 달러 지출…장부 외 차입에 금융권 경계
- 미국 부품 수입가 20% 급등…한국 메모리 반도체 공급망 연쇄 시험대
 이미지 확대보기
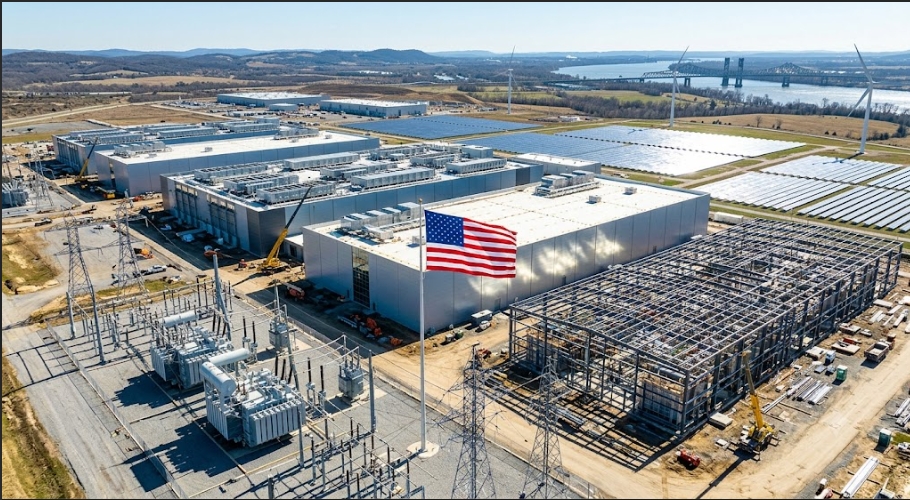
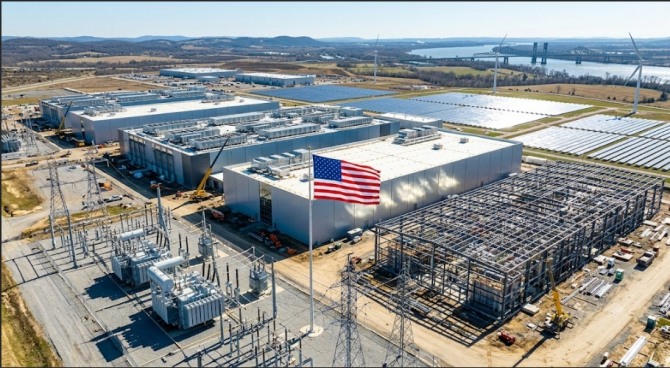
미국 인공지능(AI) 인프라 설비 투자가 2025년부터 2032년까지 총 10조 3000억 달러(약 1경 4080조 1000억 원) 규모로 집행돼 과거 철도 건설을 웃도는 경제적 파장을 예고했다.
월스트리트저널은 9월 23일(현지시각) 브루킹스연구소와 골드만삭스 자료를 바탕으로 이번 투자가 19세기 후반 철도망 구축 이후 단일 산업 기준 가장 높은 국내총생산(GDP) 비중을 기록할 전망이라고 보도했다. 기술기업의 전력 선점과 자금 조달 쏠림이 미국 내 다른 제조업을 압박하기 시작하면서, 핵심 메모리를 공급하는 한국 반도체 산업에도 연쇄 영향이 미치기 시작했다.
철도 건설 능가하는 자금 투입
미국의 인공지능 설비 투자는 과거 대규모 국가 토목 사업의 자금 집행률을 넘어서고 있다. 컬럼비아대학교 경제학자 스타인 반 뉴버그가 브루킹스연구소를 통해 공개한 추산에 따르면 2025년부터 2032년까지 데이터센터와 전력망 구축에 10조 3000억 달러(약 1경 4080조 1000억 원)가 들어간다.
자금 지출은 소수 하이퍼스케일러에 집중돼 있다. 시장조사업체 팩트셋은 알파벳, 아마존, 메타, 마이크로소프트, 오라클 등 5개 기업이 2029년까지 4년간 집행할 자본 지출을 4조 2000억 달러(약 5741조 4000억 원)로 집계했다. 이 지출 상당액은 부채로 채워진다.
반 뉴버그 교수는 기술기업들이 장부 외 특수목적법인을 세워 은행과 사모신용 펀드에서 자금을 조달하고 있다고 지적했다. 해당 거래는 공시 의무가 없어 금융권의 실질 부실 위험을 가늠하기 어렵게 만든다. 인공지능 서비스가 차입 이자를 회수할 수익을 내지 못하면 금융 시스템 전반으로 충격이 번질 가능성이 크다.
자원 독점과 금융 부채 부담
인프라 쏠림 현상은 다른 산업 현장을 위축시킨다. 미국 상무부 집계 결과 2026년 1월부터 7월까지 민간 데이터센터 건설 지출액은 계절 조정 기준 370억 달러(약 50조 5790억 원)로 1년 전 같은 기간보다 90억 달러(약 12조 3030억 원) 늘었다. 반면 주택과 상가를 포함한 기타 민간 건설 지출은 460억 달러(약 62조 8820억 원) 줄었다.
리치먼드 연방준비은행은 데이터센터 현장이 기술 인력을 빨아들이며 지역 고용 수급을 왜곡한다고 보고했다. 미시시피주 빅스버그에서는 데이터센터가 전력을 선점하자 1000개 상시 일자리를 약속했던 알루미늄 제련소가 착공을 포기하고 오클라호마주로 이동했다. 입지 분석 전문가 디디 콜드웰은 전력 공급이 제한된 일부 지역에서 데이터센터가 일반 제조업을 밀어내고 있다고 평가했다.
반면 기술 직종 고용과 금융 자산은 팽창했다. 링크드인은 2023년부터 2026년 현재까지 미국 내 인공지능 관련 신규 일자리가 75만 개 이상 생겨났다고 분석했다. 이들 직종의 중간 연봉은 18만 달러(약 2억 4606만 원)로 전체 일자리 중간값인 8만 달러(약 1억 936만 원)를 두 배 이상 웃돌았다.
연방준비제도 집계 결과 2026년 2분기 미국 주식과 뮤추얼펀드 자산은 63조 달러(약 8경 6121조 원)를 기록해 2022년 말 대비 두 배 수준으로 불어났다. 그러나 물가 상승 압력도 함께 나타났다.
8월 미국 컴퓨터 및 반도체 수입 물가는 1년 전보다 20% 상승했다. 시카고 연방준비은행 오스탄 굴스비 총재는 관련 임금 상승을 경고했으며, 케빈 워시 전 연방준비제도 이사는 빅테크의 차입이 장기 금리를 밀어 올리는 원인이라고 짚었다.
한국 반도체 공급망 파급 효과
미국 빅테크의 대규모 설비 확장은 한국 메모리 반도체 공급망에 기회와 위기를 동시에 안긴다. SK하이닉스와 삼성전자는 엔비디아 가속기에 탑재되는 고대역폭메모리(HBM)와 서버용 D램 공급을 통해 북미 데이터센터 투자 수요를 직접 흡수하고 있다. 미국 부품 수입 물가가 20% 오른 점도 한국 메모리 기업들의 공급 단가 방어에 우호적인 여건을 제공한다.
그러나 기술기업들이 부채로 마련한 4조 2000억 달러(약 5741조 4000억 원)의 설비 자금이 수익으로 회수되지 못하면, 갑작스러운 발주 축소가 한국 반도체 기업의 재고 부담으로 전이되는 위험 경로가 존재한다.
핵심 변수는 빅테크가 데이터센터 가동을 통해 창출할 소프트웨어 현금흐름의 발생 속도다. 단기적으로는 늘어나는 서버 구축 수요가 한국 반도체 출하량을 유지시킬 가능성이 높다. 반면 중장기 관점에서는 사모 신용 차입 금리와 장기 국채 금리 부담이 빅테크의 설비 투자를 제약할 수 있다.
다만 생성형 인공지능의 기업용 수익 모델이 안착해 내부 현금흐름만으로 설비 증설을 충당하는 국면으로 전환될 경우 투자 급감 경로는 나타나지 않는다.
김주원 글로벌이코노믹 기자 park@g-enews.com