;)
;)
;)




2027 회계연도 2분기(7~9월) 세후순이익 두 자릿수 증가 추정… 인도 증시 내 '비중확대' 유지
원자재 인플레 압박에 EBITDA 마진 9.6%… 전년 동기 대비 개선 불구 직전 분기比 2.9%p 하락
인도 소비재 업종 '최선호주' 지목… 한국 본사 연결 실적 반영분 및 확정 실적 확인은 과제
원자재 인플레 압박에 EBITDA 마진 9.6%… 전년 동기 대비 개선 불구 직전 분기比 2.9%p 하락
인도 소비재 업종 '최선호주' 지목… 한국 본사 연결 실적 반영분 및 확정 실적 확인은 과제
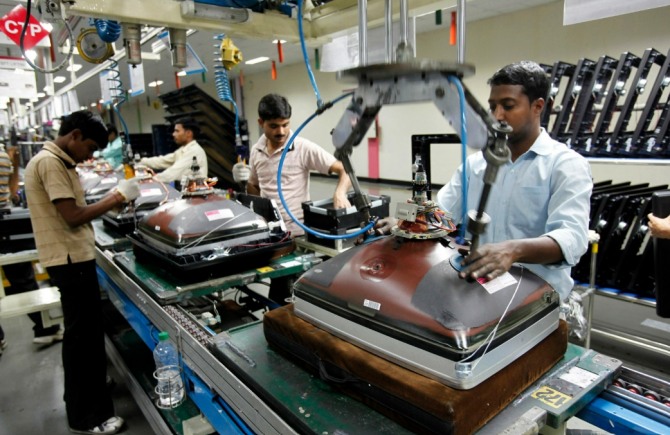 이미지 확대보기
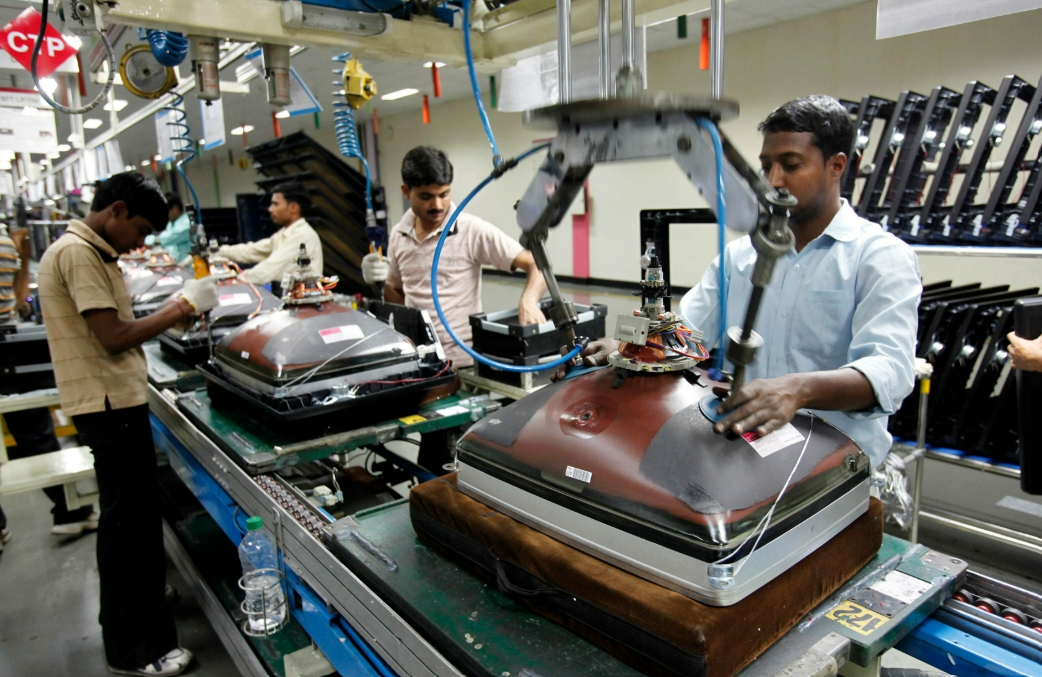
매출액과 세후순이익(PAT)이 전년 동기 대비 각각 15%, 23% 급증하며 외형 성장과 수익성 개선을 동시에 달성할 것이라는 관측이다.
구리·철강 등 주요 원자재 가격 상승과 글로벌 물류비 인플레이션 부담 속에서도 기민한 판가 인상을 통해 원가 압박을 성공적으로 방어해 낸 점이 실적 견인의 핵심 배경으로 꼽혔다.
다만 상각 전 영업이익(EBITDA) 마진은 전년 동기보다는 소폭 개선되겠지만 직전 분기 대비로는 3%포인트 가까이 축소될 것으로 추산되어, 원가 부담 장기화에 따른 마진 변동성을 면밀히 살펴야 한다는 지적도 함께 제기됐다.
제품가 인상으로 인플레 돌파… 순이익 23% 급증 추정
JP모건이 추산한 LG전자 인도법인의 2027 회계연도 2분기 실적 전망에 따르면, 매출액은 전년 동기 대비 15% 증가하고 세후순이익은 23% 늘어날 것으로 예상됐다.
에어컨, 냉장고, 세탁기 등 핵심 백색가전 전반에서 프리미엄 라인업 판매 비중이 꾸준히 늘어난 데다, 생산 단가 상승분을 소비자 판매가격에 적기에 전가한 전략이 주효했다는 평가다.
인도 중산층의 가처분소득 증가와 축제 시즌(디왈리)을 앞둔 유통 채널의 사전 재고 확보 수요 역시 실적을 뒷받침한 요인으로 분석됐다.
EBITDA 마진 9.6%… 전년 동기比 개선되나 '직전 분기 대비 하락'은 경계
JP모건이 예상한 2분기 EBITDA 마진은 9.6%다. 이는 전년 동기(2026 회계연도 2분기) 대비로는 0.7%포인트 상승한 수치로, 판가 인상에 따른 원가율 방어 성과를 보여준다.
그러나 계절적 성수기였던 직전 분기(2027 회계연도 1분기)와 비교하면 마진율이 2.9%포인트 하락한 수준이다.
인도 루피화의 환율 변동성과 더불어 가전 제조에 필수적인 원자재 가격의 고공행진이 지속되면서, 분기 단위의 마진 훼손 압력이 완전히 해소되지는 않았음을 시사한다.
이에 따라 단순한 전년 대비 성장률뿐만 아니라 원가 상승세가 향후 3분기 마진에 미칠 누적 영향을 함께 고려해야 한다는 분석이 나온다.
'비중확대' 제시 속 본사 연결 영향 확인 과제
JP모건은 단기적인 마진 변동성에도 불구하고 인도 가전 시장에서 LG전자가 확보한 확고한 시장 점유율과 유통 장악력을 높이 사며 소비재 업종 내 최선호주 지위를 부여했다.
노이다와 푸네 생산 공장을 거점으로 한 높은 현지화율과 인도 현지화 특화 제품(로컬라이제이션) 경쟁력이 중장기 성장성을 담보한다는 설명이다.
다만 이번 수치는 증권사의 사전 추정치로 조만간 발표될 공식 분기 확정 실적과의 편차 가능성을 배제할 수 없다.
아울러 인도법인의 호실적이 LG전자 한국 본사의 연결 손익과 기업가치 제고(밸류업)에 미칠 구체적인 기여도 역시 향후 지분 공모 규모 및 현지 배당 정책 등과 연계해 추가적인 검증이 필요한 상황이다.
글로벌 경기 불확실성 속에서도 신흥 대국 인도의 가전 수요를 선점한 LG전자가 원자재 인플레이션의 파고를 넘어 견고한 실적 모멘텀을 증명해낼 수 있을지 시장의 이목이 집중되고 있다.
신경원 글로벌이코노믹 기자 shincm@g-enews.com