;)
;)
;)



 이미지 확대보기
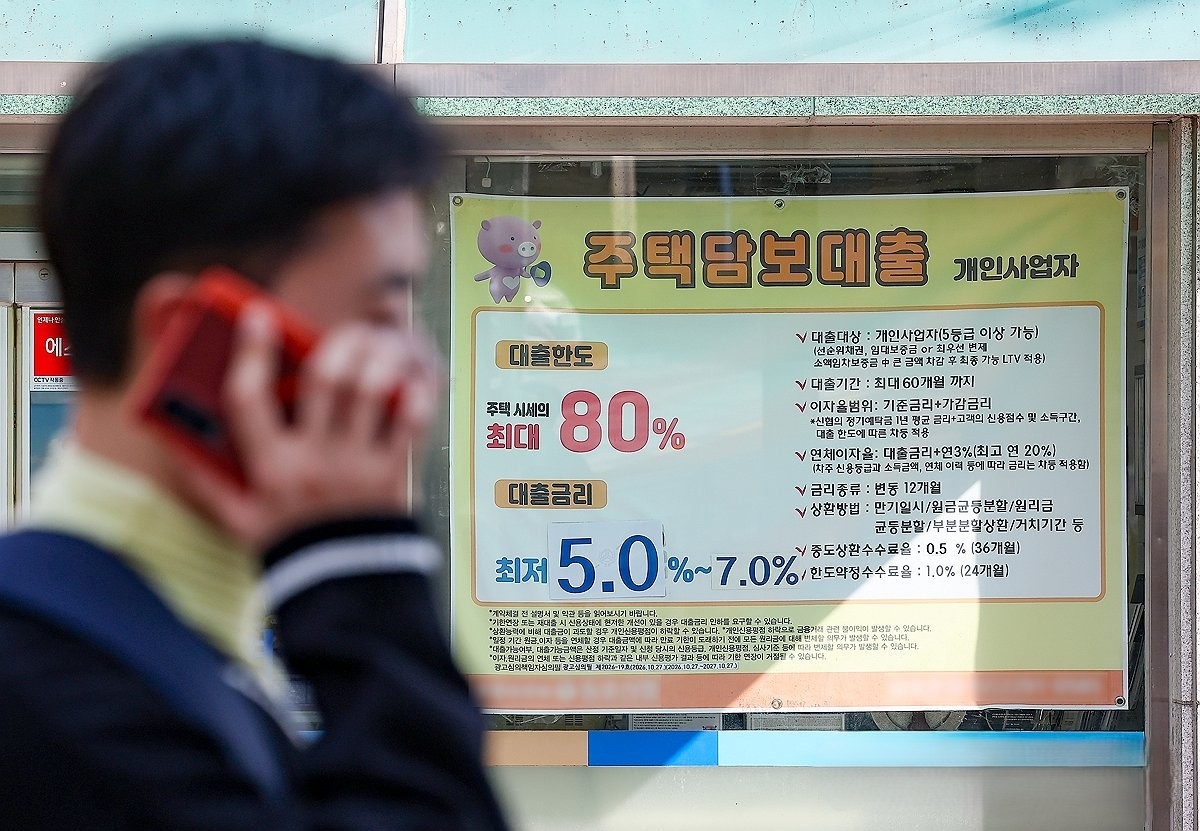
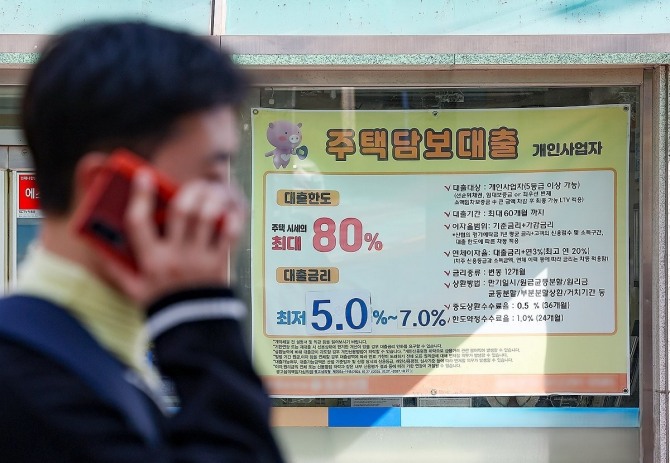
대출금리 상승세가 가파르다. 한국은행의 9월 예금은행 평균금리 자료를 보면 주택담보대출 금리는 4.88%다. 2012년 4월(4.94%) 이후 14년 5개월 만에 가장 높은 수준이다. 고정형 주담대 금리는 5.11%로 한 달 만에 0.23%P나 올랐다. 이게 5%를 넘어선 것은 한은의 통계 작성 이후 처음이다. 변동형 주담대 금리도 4.76%로 급격한 상승세이긴 마찬가지다. 일반 신용대출 금리는 6.49%로 2년 9개월 만의 최고치다.
기업대출 평균금리는 4.49%로 8월(4.30%)보다 0.19%P나 상승했다. 대기업 대출금리가 4.37%로 8월보다 0.15%P 올랐고, 중소기업 대출금리(4.63%)도 전달 대비 0.25%P 상승했기 때문이다. 8월 기준금리 인상이 평균금리를 끌어올린 것이다. 11월 금융통화위원회에서 기준금리를 추가 인상할 경우 고금리 상황이 장기화될 수 있다는 의미다. 한은의 6월 금융안정보고서에도 장기금리 상승 압력 등으로 대출금리 오름세를 예고한 바 있다.
실제로 은행권 연체율도 가파른 상승세다. 국내 5대 시중은행의 3분기 말 기준 고정이하여신은 총 7조6133억 원 규모다. 1년 전의 6조3285억 원과 비교하면 20% 증가한 액수다. 2018년 1분기 말(8조2143억 원) 이후 8년 6개월 만에 가장 많다. 추이로 봐도 2024년 말 5조5807억 원이던 게 지난해 말 6조1787억 원 등 가파른 상승세다. 5대 은행의 올해 3분기 말 전체 대출 고정이하여신 비율로 따지면 평균 0.40%다.
R&D 예산과 성과 시스템 구축 시급
내년 연구개발(R&D) 관련 예산은 역대 최대인 39조5000억 원이다. 올해보다 11.2%나 늘어난 규모다. 내년 R&D 예산의 69%는 인공지능(AI) 분야에 집중돼 있다. 원자력 등 미래 에너지 분야도 전년보다 37.7% 늘었다. 기초연구 예산은 5.9% 늘어나는 데 그쳤다. 내년 기초연구사업의 핵심연구 과제 수도 1595개로 올해의 2438개보다 30% 이상 줄었다. 기초과학계가 지난 정부의 R&D 예산 삭감 당시와 비슷한 충격이라며 동요하는 이유다.
핵심연구는 국내 중견 연구자들이 대부분 신청하는 과제다. 연구과제 수가 줄어들면 일부 연구실은 규모를 줄이는 등 타격을 받을 수밖에 없다는 게 학계의 우려다. R&D 예산이 연구의 질을 높이고 미래세대의 과학기술자를 양성하는 기반이기 때문이다. R&D 성과를 개수로만 평가하는 제도만 강조하다 보면 미래의 노벨상 후보를 키울 수 없다는 논리인 셈이다. 기초연구 예산에 기대어 연구실을 운영하는 대학에도 비상이 걸린 이유다.
국가 R&D는 국가전략 방향을 정하고 각 부처의 입장에 맞는 목표성이 중요하다. 국민의 궁극적 목표와 경쟁국의 전략, 글로벌 상황 등을 반영해야 한다는 의미다. 하지만 대부분은 정치적 공약을 바탕으로 설정하다 보니 비전도, 제대로 된 성과도 나오지 않는 모양새다. R&D 사업의 선정과 관리를 맡을 전문가나 기관도 없다. 연구제안서부터 성과평가까지 형식적이고 허술할 수밖에 없어 보인다.