;)
;)
;)




 이미지 확대보기
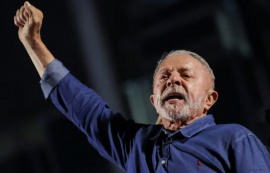
룰라 다시우바 대통령의 4선이 확정된 26일, 헤알화는 하루 만에 달러 대비 8% 급락했다. 1999년 이후 최대 낙폭이다. 1년 치 이자에 가까운 금액이 원화 기준으로 하루 만에 증발한 셈이다. 이번 사태는 브라질 국채가 결코 '국채'라는 이름만큼 안전한 자산이 아니라는 사실을 다시 일깨운다.
먼저 짚어야 할 것은 수익의 구조다. 한국 투자자가 주로 사는 헤알화 표시 국채의 최종 수익은 이자, 채권 가격 변동, 헤알화 환율이라는 세 요소로 결정된다. 이 가운데 가장 변동성이 큰 것이 환율이다. 2011년 이후 헤알화가 장기 약세를 보이는 동안 높은 이자를 받고도 원금 손실을 본 투자자가 적지 않았다. 고금리는 그 자체로 그 나라 통화가 약세 압력을 받고 있다는 신호이기도 하다. 높은 이자는 공짜가 아니라 위험에 대한 대가다.
둘째, 금리 경로가 바뀌었다. 대선 전 시장은 정권 교체와 재정 건전화를 기대하며 기준금리 인하에 베팅했다. 금리가 내려가면 기존 고금리 채권의 가격이 올라 매매차익까지 노릴 수 있었다. 그러나 룰라 대통령이 주말 무료 대중교통, 개인 부채 탕감, 복지 수당 확대를 공약한 만큼 재정 지출은 늘어날 가능성이 크다. 국제통화기금(IMF)은 올해 브라질의 재정적자를 국내총생산(GDP)의 약 8%로 전망하고, 공공부채 비율은 83% 안팎에 이른다. 재정이 풀리면 중앙은행은 물가를 잡기 위해 고금리를 더 오래 유지할 수밖에 없다. 금리가 내려가지 않거나 오히려 오르면 보유 채권의 평가가치는 떨어지고, 만기가 긴 채권일수록 타격이 크다.
넷째, 세제와 비용을 꼼꼼히 따져야 한다. 조세조약에 따라 브라질 국채의 이자, 환차익, 매매차익은 비과세이고 금융소득종합과세 대상에서도 빠진다. 고액 자산가에게는 여전히 강력한 매력이다. 다만 브라질 정부는 재정이 빠듯할 때마다 외환거래세(IOF)를 조정해 왔다. 재정 압박이 커지는 국면에서는 세제 변경 가능성도 염두에 둬야 한다. 원화를 달러로, 달러를 다시 헤알로 바꾸는 이중 환전 비용과 증권사 매매 스프레드도 실질 수익률을 깎는 요인이다. 표면금리만 보고 판단해서는 안 된다.
다섯째, 공포에 휩쓸린 매도는 경계해야 한다. 2002년 룰라의 첫 당선 당시에도 헤알화가 폭락하고 국가부도 우려가 번졌다. 그러나 그는 정통파 경제팀을 기용하고 재정흑자 목표를 지키며 시장을 안정시켰고, 브라질은 이후 투자등급 국가로 올라섰다. 현재 의회 양원을 보수 정당이 장악하고 있어 대규모 지출 공약이 그대로 실현되기 어렵다는 점도 완충 장치다. 손실이 커진 시점에 서둘러 팔면 일시적 평가손실이 확정손실로 바뀐다. 다만 이번에도 2002년처럼 흘러가리라는 보장은 없다. 과거의 성공이 미래를 담보하지는 않는다.
그렇다면 무엇을 지켜봐야 하는가. 첫째는 차기 재무장관을 비롯한 경제팀 인선이다. 시장 친화적 인물이 기용되면 불안은 빠르게 진정될 수 있다. 둘째는 재정 준칙에 대한 정부의 공식 입장이다. 셋째는 중앙은행 통화정책회의(Copom)의 금리 결정과 성명 문구다. 넷째는 무디스, S&P, 피치 등 신용평가사의 등급 전망 변화다. 이 신호들이 엇갈리는 동안 헤알화는 높은 변동성을 이어갈 가능성이 크다.
결국 브라질 국채 투자의 핵심은 기간과 비중이다. 국내 증권업계에서도 1년 안팎의 단기 매매로 접근하라는 조언과 중장기 보유로 고금리와 비과세 혜택을 누리라는 조언이 엇갈린다. 어느 쪽이든 투자 기간을 먼저 정하고, 헤알화가 20~30% 흔들려도 견딜 수 있는 수준으로 비중을 제한하는 것이 기본이다. 브라질 국채는 신흥국 고수익 자산이지, 예금을 대신할 안전자산이 아니다. 룰라의 4선은 그 단순한 진리를 투자자들에게 다시 확인시켜 주고 있다.
김대호 글로벌이코노믹 연구소장 tiger8280@g-enews.com