;)
;)
;)




3분기 환율, 원화 강세 국면에 전분기보다 75.17원↓
4분기 환율, 반도체 수출 호조·경상흑자 확대에 달러 공급 우위에 하방 압력↑
한은 “최근 원화 강세, 과도한 쏠림으로 보긴 어려워”
4분기 환율, 반도체 수출 호조·경상흑자 확대에 달러 공급 우위에 하방 압력↑
한은 “최근 원화 강세, 과도한 쏠림으로 보긴 어려워”
 이미지 확대보기
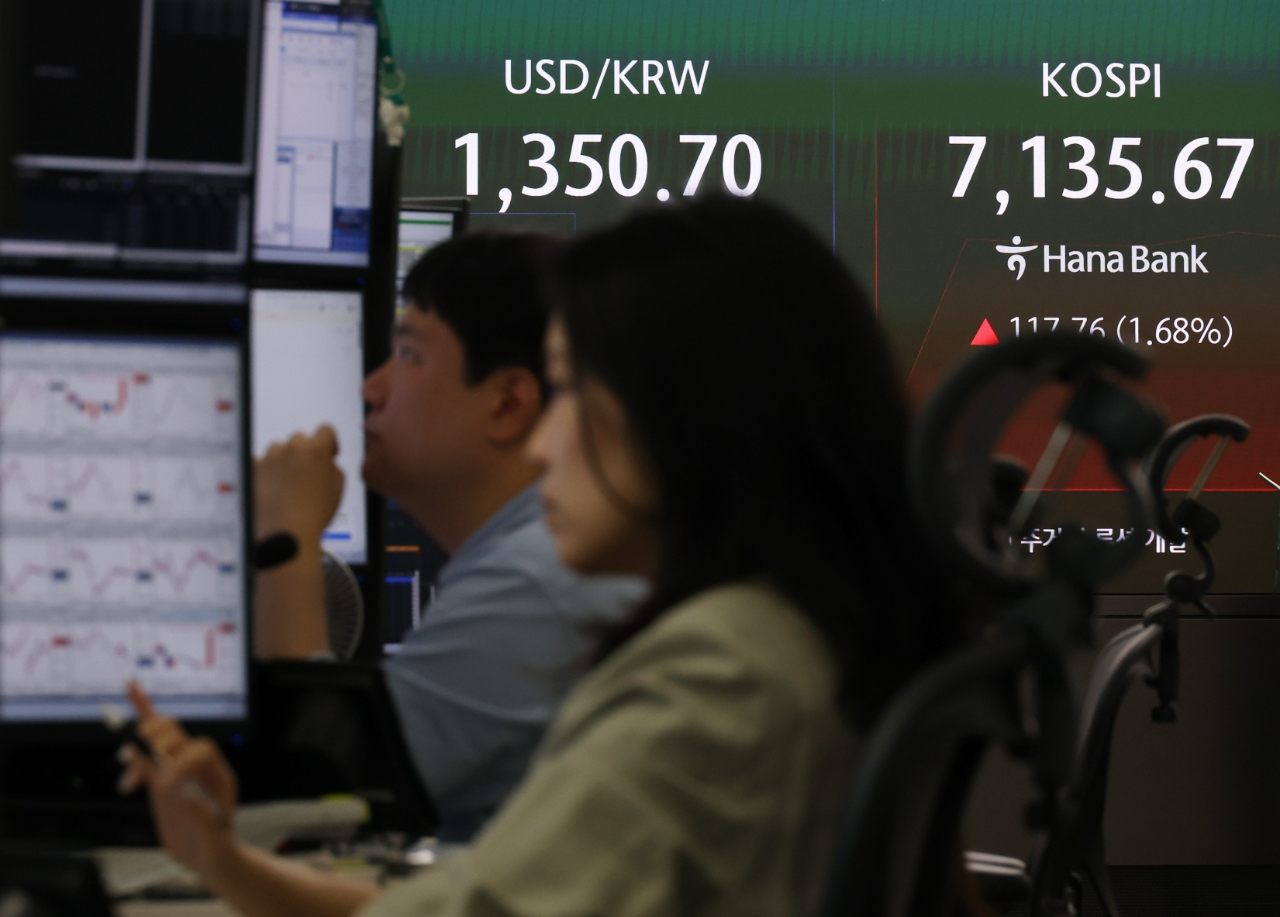
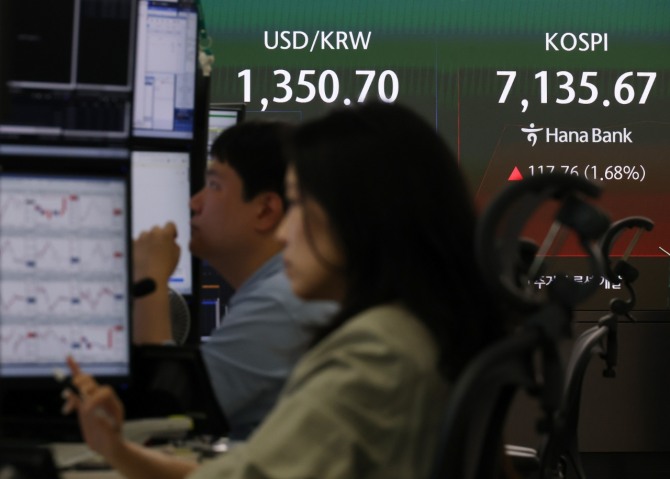
시장 전문가들은 역대 최대 수준으로 예상되는 경상수지 흑자와 한국은행의 백투백(back-to-back) 기준금리 인상에 따른 선제 대응을 원화 강세의 주요 배경으로 꼽고 있다. 미국과 일본 등 주요국 중앙은행의 추가 긴축으로 환율이 일시적으로 반등하더라도 풍부한 달러 공급 여건을 바탕으로 재차 하락 압력이 커질 수 있다는 분석이다.
27일 서울 외국환중개와 한국은행 경제통계시스템에 따르면 이달 23일까지 3분기 평균 원·달러 환율은 1426.76원으로 집계됐다. 이는 올해 2분기 평균인 1501.93원보다 75.17원 낮은 수준이다.
3분기 들어 환율 하락세도 가팔랐다. 원·달러 환율은 지난 7월 1일 장중 1559.2원까지 치솟았지만 이달 23일에는 이보다 199.2원가량 낮은 수준까지 떨어졌다.
시장 전문가들은 이 같은 원화 강세 요인이 4분기에도 상당 부분 이어질 것으로 내다봤다.
이민혁 KB국민은행 연구원은 “4분기 원·달러 환율은 1320~1400원 범위에서 움직일 것으로 본다”면서 “단기적으로 원화 약세 가능성은 있지만 전반적으로는 강세 흐름이 이어질 전망”이라고 말했다.
이어 이 연구원은“반도체 수출 호조에 따른 대규모 경상수지 흑자로 국내 달러 공급이 늘면서 수급 측면에서 환율 하방 압력이 지속될 가능성이 높다”면서 “교역조건 개선도 중장기적으로 원화 강세를 뒷받침할 요인”이라고 설명했다.
주요국 통화정책과 관련해서는 “연준의 추가 긴축은 이미 상당 부분 선반영된 만큼 환율에 미치는 영향은 제한적일 수 있다”면서 “일본은행의 추가 긴축으로 엔화가 강세를 보일 경우 원화 역시 동반 강세 압력을 받을 가능성이 있다”고 내다봤다.
이어 임 연구원은 “10월에는 연준의 추가 금리 인상 경계감 등으로 환율이 1400원을 시험할 수 있지만, 11월 이후에는 외국인 증시 순매수와 연말 네고, WGBI 자금 유입 등이 맞물리며 1300원대 중반으로 하향 안정될 가능성이 높다”고 설명했다.
이영화 BNK부산은행 이코노미스트는 “4분기 원·달러 환율이 미국과 일본 등 주요국 중앙은행의 추가 긴축 우려로 일시적으로 반등할 수 있지만, 앞선 한국은행의 선제적 금리 인상과 역대급 수출에 따른 달러 공급 확대를 고려하면 상승세가 지속되기는 어려워 보인다”고 말했다.
한편, 한국은행은 최근 원화 강세를 과도한 쏠림으로 보기는 어렵다는 입장을 보였다.
지난 22일 김신영 한국은행 외환분석부장은 9월 금융안정상황 기자회견 당시 "최근 환율 하락 속도가 빠른 건 사실이지만, 외국인의 대규모 주식매도 여파로 환율이 상승하다가 외환수급 시황이 반영되면서 펀더멘털을 반영해서 되돌려졌다"면서 "최근의 원화 강세는 되돌림 측면이고 과도한 쏠림이라고 보지는 않는다"면서 "펀더멘털을 반영해서 환율이 안정적으로 움직일 수 있도록 잘 지켜보며 면밀히 대응하겠다"고 밝혔다.
구성환 글로벌이코노믹 기자 koo9koo@g-enews.com