;)
;)
;)




달러 약세 기대 지속…트럼프 행정부 정책 추진력 약화 변수
반도체 수출·경상수지 흑자·외국인 자금 등 원화 강세 뒷받침
반도체 수출·경상수지 흑자·외국인 자금 등 원화 강세 뒷받침
 이미지 확대보기
미국 중간선거 이후 달러 약세 압력이 커지고 반도체 수출 호조와 외국인 자금 유입으로 원화가치 상승 기대가 나오고 있다. 민주당이 상·하원을 장악하면서 트럼프 행정부의 감세와 재정지출 확대 정책에 제동이 걸릴 수 있어 환율의 변수가 되고 있다.
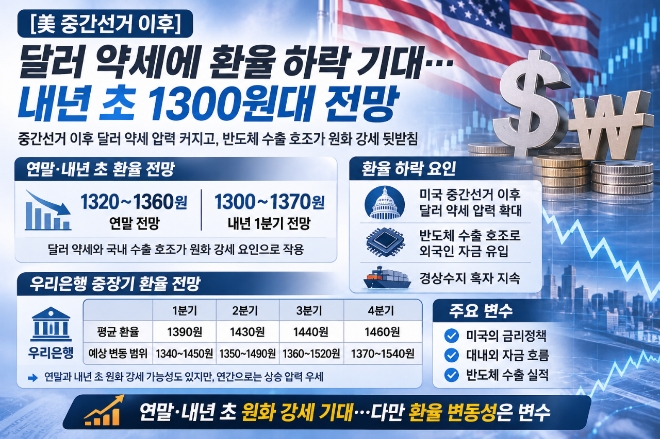
전문가들은 연말연초 원화 강세가 이어질 경우 연말 환율 1320~1360원, 내년 1분기 1300~1370원대에서 움직일 것으로 전망했다. 다만 미국의 기준금리 정책과 우리나라 반도체 수출 등 대내외 자금 흐름은 변수로 꼽혔다.
9일 금융권과 금융당국에 따르면 미국 중간선거 이후 달러화 약세 가능성이 연말 외환시장의 주요 변수로 떠오르고 있다. 민주당이 상·하원을 장악하면서 트럼프 행정부가 추진해온 감세와 재정지출 확대 정책에 제동이 걸릴 수 있다는 관측이 나왔다. 이에 미국의 경기둔화 우려와 연방준비제도(Fed·연준)의 금리인하 기대가 커지면 달러화 약세 압력으로 이어질 수 있다는 분석이다.
그러나 미국의 금리정책과 물가 흐름은 환율 방향을 좌우할 변수다. 미국 물가가 예상보다 높은 수준을 유지하거나 경기 흐름이 견실하면 연준의 금리인하 시점과 속도가 늦춰질 수 있다. 트럼프 행정부의 통상 압박과 인공지능(AI) 산업의 성장세에 따른 글로벌 자금 흐름 변화도 달러화 가치에 영향을 줄 수 있다. 중간선거 결과만으로 달러 약세가 지속된다고 단정하기 어려운 이유라는 설명이다.
중장기 환율 전망은 단기적인 원화 강세 기대와 차이를 보인다. 우리은행이 발표한 '2027년 외환시장 전망: Risk Surface & Exceptionalism Resurge' 보고서에 따르면 내년 달러·원 환율 평균 전망치는 1분기 1390원, 2분기 1430원, 3분기 1440원, 4분기 1460원이다. 분기별 예상 변동 범위도 1분기 1340~1450원에서 4분기 1370~1540원으로 높아질 것으로 제시됐다. 연말과 내년 초에는 달러 약세와 국내 수출 호조가 원화 강세 요인으로 작용할 수 있지만 연간으로는 환율 상승 압력이 커질 가능성을 제시한 것이다.
전문가는 미국 중간선거 이후 트럼프 행정부의 정책 추진력 약화와 미국의 금리인하 기대가 달러 약세 요인으로 작용하면서 연말 원·달러 환율이 1320~1360원 수준에서 움직일 것으로 전망했다. 내년 1분기에도 미국 연준의 금리인하에 따른 한·미 금리차 축소와 반도체 수출 증가, 경상수지 흑자 확대 등이 원화 강세 요인으로 작용해 환율이 1300~1370원 범위에서 움직일 것으로 내다봤다. 다만 미국의 금리인하 속도와 국내외 자금 흐름에 따라 환율 변동성이 커질 수 있다고 진단했다.
김대종 세종대학교 경영학부 교수는 "미국 중간선거에서 민주당이 상·하원을 장악하면서 트럼프 행정부의 감세와 재정지출 확대 정책에 제동이 걸릴 가능성이 커졌다"면서 "이에 미국의 경기 둔화 우려와 금리인하 기대가 높아지면서 달러 약세 압력은 연말까지 이어질 것으로 본다"고 말했다. 이어 "내년 1분기에는 미국 연준의 금리인하에 따른 한·미 금리차 축소와 반도체 수출 증가, 경상수지 흑자 확대 등이 원화 강세 요인으로 작용할 수 있다"면서 "삼성전자와 SK하이닉스를 중심으로 반도체 수출이 늘고 외국인 투자자금이 국내 증시에 유입되면 원화가치가 상승할 수 있다"고 덧붙였다.
최한결 글로벌이코노믹 기자 gksruf0615@g-enews.com