;)
;)
;)



 이미지 확대보기
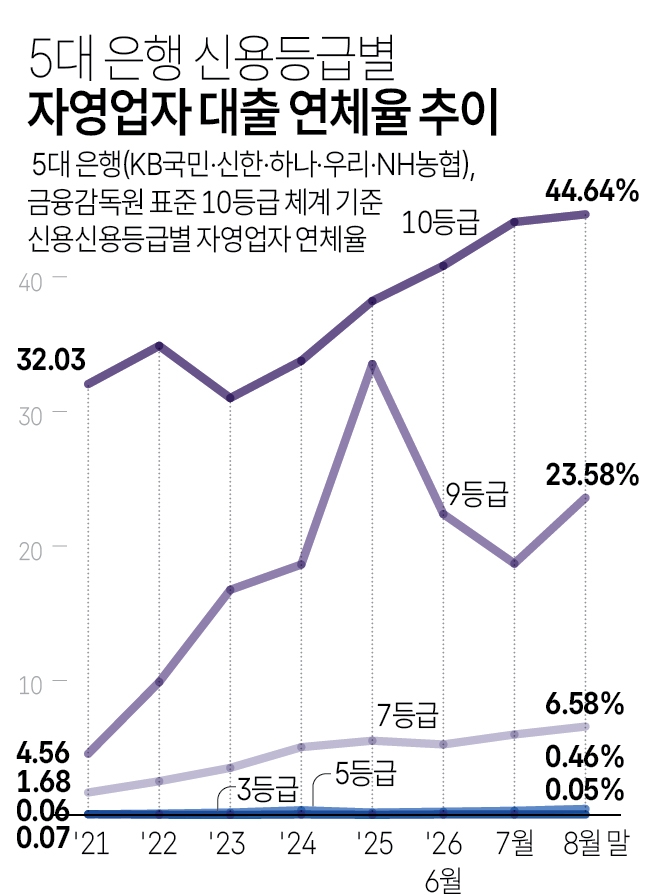
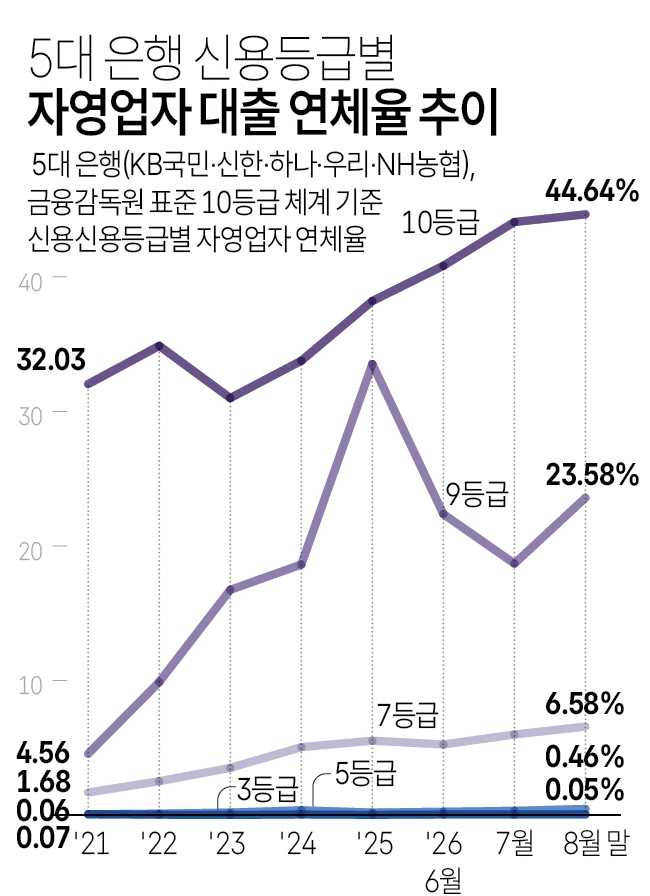
지난해 4분기 연체 기록이 삭제된 개인과 개인사업자 중 16.5%가 빚을 제때 갚지 못했다는 의미다.
특히 개인의 재연체율은 17.7%로 개인사업자를 앞섰다.
서민과 소상공인 장기 연체자들의 빚을 탕감해 정상적인 납세자로 복귀시키려던 정부의 정책이 실효를 거두지 못한 셈이다.
채무조정 이력이 있는 연체 채권 가운데 2018년 6월 19일 이전 것으로 매입 대상을 늘리려 하고 있다.
게다가 코로나19 자영업자 대출도 최대 6조 원가량 탕감해줄 계획이다.
한마디로 정부 주도의 채무조정 범위가 갈수록 넓어지는 모양새다.
정부가 직접 기금을 조성해 개인 채무자들의 채권을 일괄 소각하는 방식으로 채무조정을 해주는 사례는 매우 드물다.
미국도 바이든 행정부 시절 학자금 대출 탕감 조치를 꾀했다가 거센 역풍을 맞은 바 있다.
물론 1997년 IMF 외환위기 이후 금융기관의 채권추심 업무가 대부업권으로 넘어가면서 가혹한 추심에 시달리는 차주도 많다.
하지만 정부가 관여하면 부작용이 많을 수밖에 없다. 취약 채무자를 대상으로 한 고액 컨설팅 영업이 나오고 있을 정도다.
금융권에서는 신용 시스템의 훼손을 우려하고 있을 정도다. 특히 채무조정 후에도 다시 채무조정을 받는 것을 당연히 여길 수 있기 때문이다.
성실 상환자들과의 형평성 문제도 불거질 수 있다. 빚 부담을 덜어주는 정책을 추진하더라도 채권자 보호와 신용 질서 확립이라는 두 목표 사이에서 적절한 균형점을 찾아야 하는 이유다.
채무자들이 가진 빚의 성격에 따라서 차등을 두는 지원제도가 필요한 때다.