;)
;)
;)




4분기 인프라 지출 400억 달러…월가 예상 2배 쏟아부어 지분 희석 '경고'
2027년까지 보호예수 해제 지속…유통 주식 3분의 1 불과해 '오버행 뇌관'
실적 발표 후 134달러로 16% 급락…"숫자 화려해도 싼 가격 올 때까지 대기"
2027년까지 보호예수 해제 지속…유통 주식 3분의 1 불과해 '오버행 뇌관'
실적 발표 후 134달러로 16% 급락…"숫자 화려해도 싼 가격 올 때까지 대기"
 이미지 확대보기
[핵심 포인트]
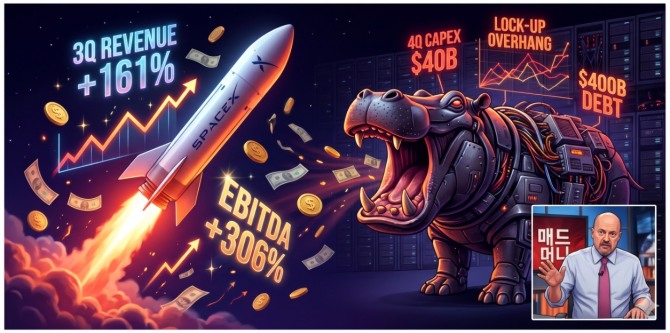
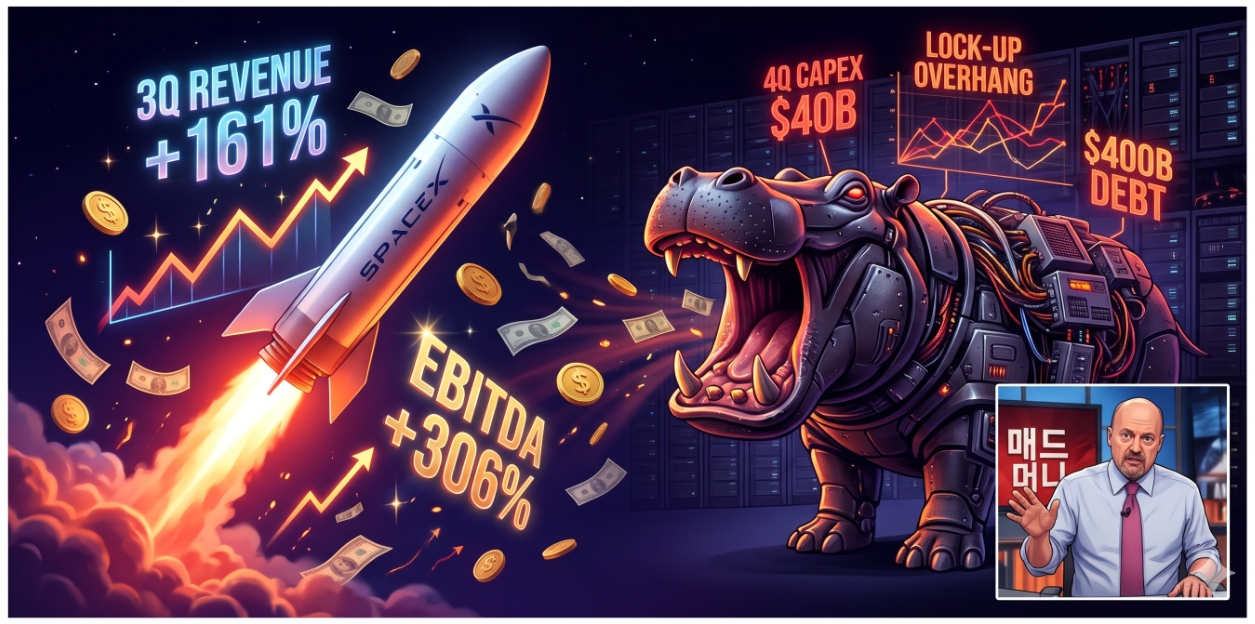
○ 실적 호조 뒤 급락: 스페이스X는 3분기 깜짝 실적 발표 직후 159.31달러까지 올랐으나, 11월 6일 기준 고점 대비 16% 하락한 134.27달러로 내려앉으며 상장 첫날 종가(160.95달러)를 크게 밑돌았다.
○ 설비투자 급증과 지분 희석 우려: 4분기 자본적 지출(Capex)이 최대 400억 달러로 시장 전망치(201억 달러)를 2배가량 웃돌고, 아폴로와의 400억 달러 규모 자금 조달에 따른 차입 비용 증가와 신주 발행 리스크가 지목됐다.
○ 보호예수 해제와 합병 불확실성: 전체 유통 물량이 3분의 1 수준에 그쳐 2027년 중반까지 대규모 물량 출회가 지속되는 가운데, 테슬라와의 합병 추진과 규제 리스크가 단기 주가 압박 요인으로 꼽혔다.
미국 경제방송 CNBC '매드 머니'의 진행자 짐 크레이머가 인공지능(AI)과 우주 데이터 사업에서 폭발적인 실적을 기록한 스페이스X(SPCX)에 대해 탐나는 주식이지만 당장 매수할 단계는 아니라는 분석을 내놨다. 눈부신 실적 성장세 이면에 천문학적인 설비투자 부담과 향후 쏟아질 대규모 보호예수 해제 물량이 단기 주가를 억누를 수 있다는 이유에서다.
스페이스X 주가는 지난 10월 20일 3분기 호실적을 발표한 다음 날 159.31달러까지 치솟았으나, 11월 6일 종가 기준 134.27달러로 밀려나며 실적 발표 후 고점 대비 16% 하락했다. 이는 지난 6월 12일 상장 당일 종가인 160.95달러보다도 16.6% 낮은 수준으로, 실적 장세를 기대하고 진입한 투자자들에게 적지 않은 손실을 안겼다.
7일(현지시각) 투자 전문매체 247월스트리트에 따르면 크레이머는 자신이 운용하는 CNBC 투자 클럽 자선 신탁 포트폴리오에 스페이스X 편입을 진지하게 검토했으나 최종적으로 매수를 보류했다고 밝혔다.
월가 예상 2배 웃도는 자본 지출…자금 조달과 지분 희석 부담
크레이머가 첫 번째 걸림돌로 꼽은 대목은 공격적인 인프라 투자 비용이다. 스페이스X의 4분기 자본적 지출(Capex) 예상치는 350억~400억 달러로 집계됐다. 이는 월가 컨센서스인 201억 달러를 두 배 가까이 상회하는 규모다. AI 데이터센터와 컴퓨팅 인프라 구축에는 막대한 초기 현금이 선투입되지만, 회수 시점은 장기간에 걸쳐 발생한다는 점이 부담 요인이다.
스페이스X의 부채비율은 0.22 수준으로 항공우주·방위 산업 평균(0.315)보다 낮게 관리되고 있으나, 테크크런치 등이 보도한 테슬라와의 합병 특별위원회 구성 등 기업 결합 추진 과정에서의 정치적 규제 감시와 가치 산정 방식도 불확실성으로 거론됐다.
단기 공급이 수요 압도…2027년까지 락업 물량 출회 대기
크레이머가 지목한 가장 결정적인 매수 보류 이유는 주식 유통 물량의 한계다. 현재 시장에서 자유롭게 거래 가능한 스페이스X 주식은 전체 발행 주식의 약 3분의 1에 불과한 것으로 추정된다.
나머지 물량은 2027년 중반까지 단계적으로 보호예수(락업)가 풀릴 예정이다. 사업이 견조하게 순항하더라도 대주주와 초기 투자자들의 매도 가능 물량이 시장에 대거 쏟아져 나오면 수급 균형이 무너질 수 있다는 지적이다. 크레이머는 단기적으로 시장의 매수세보다 시장에 쏟아지는 공급 물량이 더 우세할 것으로 전망하며, 더 유리한 진입 가격대가 형성될 때까지 대기하겠다는 입장을 밝혔다.
AI 사업부 전체 매출 52% 장악…핵심 성장 동력은 탄탄
다만 스페이스X의 펀더멘털 자체에 대해서는 긍정적인 평가를 유지했다. 스페이스X의 3분기 매출은 전년 동기 대비 161% 급증한 146억 달러를 기록했고, 조정 상각전영업이익(EBITDA)은 306% 폭증한 88억 달러, 희석 주당순이익(EPS)은 0.35달러에 달했다.
특히 AI 컴퓨팅 파워를 임대하는 '슈퍼 인텔리전스' 부문은 75억 6,000만 달러의 매출과 49억 5,000만 달러의 조정 EBITDA를 올렸다. AI 부문이 전체 매출의 52%를 차지하며 기존 핵심 사업인 로켓 발사를 제치고 회사의 핵심 캐시카우로 올라섰다. 주요 고객사인 구글이 매달 약 9억 2,000만 달러를 지불하고 있으며, 앤트로픽과의 계약에 따른 월간 집행액도 12월까지 31억 달러 규모로 불어날 전망이다.
위성 인터넷 스타링크 역시 9월 말 기준 1,360만 명의 가입자를 확보하며 연결 매출이 69% 성장했다. 현재 주가는 2028년 예상 실적 기준 약 16배 수준에서 거래 중이다.
차세대 실행력 시험대…수급 소화 여부가 향후 주가 분수령
시장 전문가들은 스페이스X의 향후 주가 향방이 계획된 공격적 목표의 실행 여부에 달렸다고 평가한다. 회사는 지난 9월 1.7기가와트(GW) 수준이던 AI 컴퓨팅 용량을 올해 말까지 3GW, 2027년 말까지 13GW로 늘릴 계획이다.
동시에 스타십 15차 시험 비행을 통한 정기 발사 체계 입증, 스타링크의 모바일 무선 통신 서비스 상용화, 그리고 테슬라와의 합병 조건 구체화 등이 핵심 변수로 꼽힌다. 시장이 향후 쏟아질 보호예수 해제 물량을 충분히 소화해내지 못하거나 막대한 자본 지출이 현금 창출 속도를 앞지를 경우, 주가는 추가적인 가격 조정 국면을 겪을 가능성이 열려 있다.
이인수 글로벌이코노믹 기자 tjlee@g-enews.com
[알림] 본 기사는 투자판단의 참고용이며, 이를 근거로 한 투자손실에 대한 책임은 없습니다.