;)
;)
;)




 이미지 확대보기
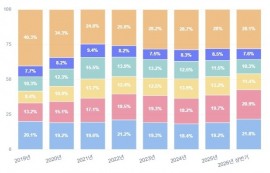
미국의 공공보유 국가부채는 1분기 말 기준 31조2160억 달러이다. 이는 최근 4개 분기 미국의 명목 국내총생산(GDP)와 비교했을 때 100.2%에 해당하는 것이다. 2025년까지만 해도 부채비율은 99.5%로 100%에 못 미쳤다. 공공보유 국가부채 비율은 연방정부가 외부에서 빌려온 부채만을 포함해 산출한 부채 비율이다. 한 국가의 부채 비율을 평가할 때 경제학자들이 가장 선호하는 지표이다. 공공보유 국가부채 산출 시에는 사회보장기금 보유자산 등 정부 내부 보유 부채는 제외된다.
미국의 GDP 대비 공공보유 국가부채 비율은 2020년 2분기 팬데믹 시기 GDP가 일시적으로 줄어들고 연방정부가 대규모 부양책을 펼치면서 일시적으로 100%를 웃돈 바 있다. 부채 비율은 이후 90% 선으로 감소했다가 2023년 이후 반등 흐름을 보이고 있다. GDP 대비 공공보유 부채비율은 전쟁 이후 꾸준히 하락했고 2008년까지만 해도 이 비율은 40% 미만 수준에 머물렀다. 미국 연방정부의 연간 재정적자 비율이 GDP 대비 6% 수준인 점을 고려하면 부채비율은 향후 지속해서 오를 것으로 예상된다. 미 의회예산처(CBO)는 공공보유 국가부채가 2023년 GDP의 120%, 2056년 GDP 175%로까지 오를 것으로 보고 있다.
미국의 국가부채가 GDP(국내총생산) 대비 100%라는 상징적 궤도에 진입한 것은 단순한 재정 지표의 악화를 넘어선 사건이다. 이는 한 국가가 일 년 동안 생산한 모든 부가가치를 쏟아부어도 현재의 빚을 청산할 수 없음을 의미한다. 경제학적으로는 재정 건전성의 '레드라인'을 넘었다는 신호로 해석된다. 전 세계 자본 시장의 벤치마크 역할을 하는 미국의 재정적 신뢰도에 균열이 생기기 시작했다는 점에서 글로벌 금융 시스템 전체의 근간을 흔드는 거대한 변곡점이 될 가능성이 있다.
미래 성장 가치를 선반영하는 기술주와 성장주에 있어 고금리는 치명적인 하락 요인이 된다. 3. 연준(Fed)의 통화 정책적 외통수: 인상과 동결 사이의 딜레마미 연방준비제도(Fed)는 현재 인플레이션 억제와 재정 안정성이라는 양립하기 어려운 두 가치 사이에서 최악의 딜레마에 빠져 있다. 물가를 잡기 위해서는 기준금리를 인상하거나 고금리를 유지해야 하지만, 이는 곧 미 정부가 지불해야 할 부채 이자 부담을 기하급수적으로 늘리는 결과를 초래한다. 정부 부채가 임계치에 도달한 상황에서 금리가 1% 상승할 때마다 가중되는 재정적 압박은 상상을 초월한다. 만약 연준이 정부의 부채 부담을 덜어주기 위해 금리 인상을 주저하거나 유동성을 공급한다면, 이는 달러화의 가치 하락과 물가 폭등을 용인하는 꼴이 된다. 반대로 금리를 지속적으로 인상할 경우 재정 파탄과 경기 침체가 동시에 닥치는 스태그플레이션의 공포가 현실화될 수 있다. 이러한 연준의 통화 정책적 운신 폭 축소는 시장의 불확실성을 극대화하는 핵심 요인이 된다.
경제학의 고전적 이론 중 하나인 구축효과는 오늘날 미국 경제가 직면한 가장 실질적인 위협이다. 정부가 막대한 재정 적자를 메우기 위해 시장의 자금을 싹쓸이해가면, 정작 민간 기업이 투자와 혁신에 사용해야 할 자금이 부족해진다. 자본 시장의 한정된 유동성이 정부 부채라는 구멍으로 빨려 들어가면서 민간 부문의 자금 조달 비용은 더욱 상승하게 된다. 이는 민간의 설비 투자 위축과 기술 혁신의 정체로 이어지며, 결국 한 국가의 중장기적 잠재 성장률을 갉아먹는 치명적인 결과를 낳는다. 정부의 방만한 재정이 민간의 창의적 에너지를 잠식하는 '성장의 덫'이 현실화되고 있는 것이다.
달러 패권의 균열과 글로벌 환율 시장의 지각변동달러화가 기축통화로서 지위를 유지할 수 있는 근거는 미국의 압도적인 국력과 더불어 미 정부의 '신용'에 있다. 그러나 국총생산(GDP)을 상회하는 부채는 전 세계 투자자들에게 "미국이 과연 이 빚을 갚을 수 있는가?"라는 근본적인 의구심을 갖게 한다. 이러한 신뢰의 위기는 달러화의 구조적 약세 압력으로 나타나며, 이는 글로벌 자본의 '탈(脫)달러화(De-dollarization)' 현상을 가속할 수 있다. 달러 가치의 하락은 상대적으로 다른 통화들의 가치를 변동시키며 이는 원·달러 환율의 급격한 변동성을 초래할 수 있다.
국제통화기금 즉 IMF는 보통의 나라의 경우 국가부채 비율 위험선을 60%로 보고있다. 기축통화국에 대해서는 좀 더 여유를 둬 100%를 한계선으로 설정해 놓고 있다. 그 한계선을 이번에 미국이 넘은 것이다. 국가부채 비율이 IMF의 한계선을 넘어섰다고 해서 미국이 바로 무너지는 것은 물론 아니다. 미국은 달러 기축통화국인 만큼 위급하면 달러를 추가 발행해 불을 끌 수도 있다. 문제는 불어난 국가부채를 수습하는 과정에서 금융시장의 발작이 올 수 있다는 사실이다. 재정적자와 국가부채를 그대로 방치하면 바로 국가부도가 야기된다. 이를 수습하자면 국채를 더 발행하는 수밖에 없다. 그 과정에서 국채 발작이 야기될 수 있는 것이다. 국채갑이 급락하고 국채금리가 오를 수 있다. 미국 달러는 떨어지게 된다.미국 달러가치가 떨어지면 그 반대관계에 있는 원화는 평가절상이 된다.
김대호 글로벌이코노믹 연구소장 tiger8280@g-enews.com