', '.https://nimage.g-enews.com/phpwas/restmb_allidxmake.php?idx=5&simg=202611061629240020324debea8006182103117.jpg');)
', '.https://nimage.g-enews.com/phpwas/restmb_allidxmake.php?idx=5&simg=202611061629240020324debea8006182103117.jpg');)
', '.https://nimage.g-enews.com/phpwas/restmb_allidxmake.php?idx=5&simg=202611061629240020324debea8006182103117.jpg');)




기초화학 2166억·첨단소재 154억 영업손실…전분기比 동반 적자 전환
스프레드 악화로 4900억 부담…4분기 첨단소재 역래깅 완화 전망
대산·여수 통합 프로젝트별 현금흐름 3000억 개선 기대
스프레드 악화로 4900억 부담…4분기 첨단소재 역래깅 완화 전망
대산·여수 통합 프로젝트별 현금흐름 3000억 개선 기대
 이미지 확대보기
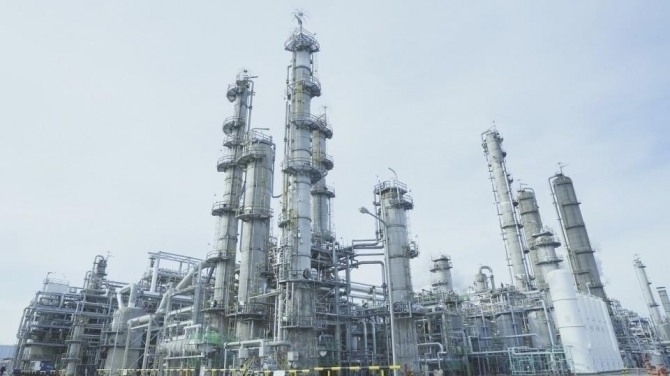
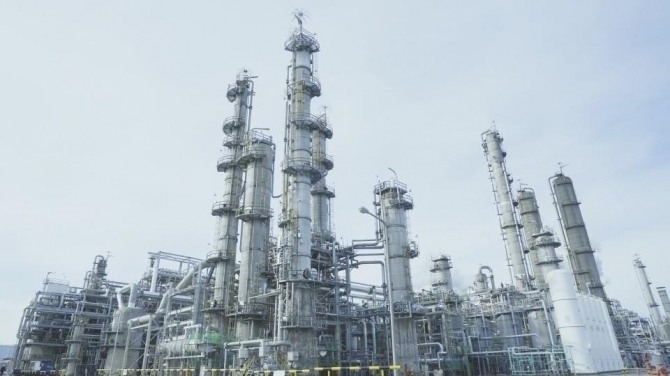
롯데케미칼은 올해 3분기 연결 기준 매출 5조 3951억 원, 영업손실 2814억 원을 기록했다고 밝혔다. 매출은 전년 동기 대비 12.7% 증가했지만 영업손실은 지난해 같은 기간 1326억 원보다 확대됐다. 전분기 영업이익 1101억 원에서 적자로 전환했다. 당기순손실은 2898억 원으로 전년 동기보다 적자 규모가 확대됐다.
올해 1~3분기 누적 매출은 16조 720억 원으로 전년 동기 대비 16.7% 증가했다. 누적 영업손실은 978억 원으로 지난해 같은 기간 5096억 원보다 축소됐다.
롯데케미칼은 3분기 실적 악화의 주요 원인으로 중동 지역의 긴장 재고조에 따른 원료 가격 상승과 전방산업 수요 부진을 꼽았다. 원가 상승분을 제품 가격에 충분히 반영하지 못한 가운데 원화 강세와 해상운임 상승도 수익성에 부담을 줬다는 설명이다.
기초화학 부문은 매출 3조 7235억 원, 영업손실 2166억 원을 기록했다. 영업손실은 전년 동기 1225억 원보다 확대됐고 전분기 영업이익 23억 원에서 적자로 전환했다. 원료 가격 상승분의 제품 가격 반영 지연과 환율 하락이 영향을 미쳤다.
첨단소재 부문은 매출 1조 893억 원, 영업손실 154억 원을 기록했다. 영업이익은 전년 동기 575억 원, 전분기 1325억 원 흑자에서 모두 적자로 전환했다.
롯데케미칼은 첨단소재 부문의 전분기 대비 영업손익 악화에 △스프레드 축소 약 1100억 원 △환율 하락 약 250억 원 △해상운임 상승 약 150억 원 등이 영향을 미쳤다고 설명했다. 4분기에는 고가 원료에 따른 역래깅 부담이 다소 해소될 것으로 예상했다. 다만 전방산업 수요 부진과 연말 재고 조정, 환율·운임 부담으로 회복 속도는 점진적일 것으로 내다봤다.
자회사인 롯데정밀화학은 매출 5253억 원, 영업이익 220억 원을 기록했다. 전년 동기 대비 영업이익은 20.3% 감소했다. 롯데에너지머티리얼즈는 매출 2897억 원, 영업손실 213억 원으로 전년 동기보다 적자 규모가 줄었다.
김민우 롯데케미칼 전략기획본부장은 이와 관련해 “각 개별 통합 프로젝트별로 약 3000억 원 정도의 현금흐름 개선을 기대하고 있다”고 말했다. 통합법인별 운영 효율을 높여 업황 부진에 대응하고 향후 시황 회복에 대비한다는 계획이다.
고부가 사업 확대도 추진한다. 전남 순천 율촌산단에 있는 자회사 롯데엔지니어링플라스틱의 컴파운딩 공장은 지난 9월부터 24개 전체 생산라인을 가동해 연산 50만 톤 규모의 생산체계를 갖췄다. 내년 1분기에는 고부가 제품 전용 라인을 추가로 가동할 계획이다.
재무구조도 개선됐다. 3분기 말 부채비율은 69.5%로 전분기보다 7.3%포인트 낮아졌다. 회사는 대산 사업재편에 따른 차입금 이관이 반영됐다고 설명했다.
롯데케미칼은 4분기 기초화학 시황 약세를 예상하면서도 영업손실은 전분기보다 줄어들 것으로 내다봤다. 3분기에 집중됐던 일시적 부담 요인이 완화되고 대산 사업재편 효과가 반영될 것이라는 설명이다.
최유경 글로벌이코노믹 기자 choiyui@g-enews.com