;)
;)
;)




- 세계반도체시장통계기구, 2026년 글로벌 반도체 매출 2025년 대비 89.9% 성장 전망
- 인공지능 서버 수요 급증과 신규 공장 완공 사이의 치명적 시차 발생
- 첨단 메모리 패권 쥔 한국의 기회와 핵심 광물 공급망 리스크
- 인공지능 서버 수요 급증과 신규 공장 완공 사이의 치명적 시차 발생
- 첨단 메모리 패권 쥔 한국의 기회와 핵심 광물 공급망 리스크
 이미지 확대보기
세계반도체시장통계기구(WSTS)가 2026년 전 세계 반도체 매출이 2025년 대비 89.9% 성장해 1조 5100억 달러(약 2조 974억 원)에 이를 것이라는 수정 전망을 내놓았다.
레어 어스 엑스체인지는 2026년 9월 19일(현지시각) 인공지능 데이터센터 수요가 반도체 시장 전체를 견인하는 핵심 동인으로 작용하고 있다고 보도했다.
메모리 반도체 중심의 폭발적 시장 성장세
메모리 반도체가 이번 성장의 중심에 자리 잡고 있다. 세계반도체시장통계기구는 메모리 부문 매출이 약 250% 증가해 8000억 달러(약 1조 1112억 원)를 넘길 전망이라고 밝혔다. 이는 전체 시장의 절반을 웃도는 규모로, 인공지능 서버와 가속기를 비롯한 메모리와 로직 수요가 주요 배경 가운데 하나로 지목된다.
중국의 핵심 광물 통제와 글로벌 공급망 취약성
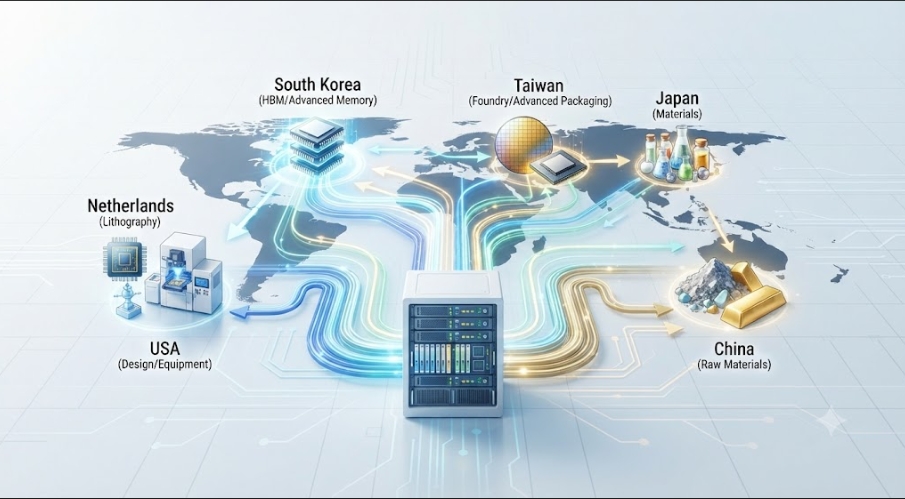
반도체 자립은 공장 건설만으로 달성되기 어렵다는 지적이 나온다. 2024년 기준 중국은 세계 갈륨 생산의 약 98%를 담당하며 사실상 지배적 위치를 차지한다. 갈륨을 비롯해 이트륨, 디스프로슘, 희토류 자석은 첨단 반도체 제조 장비에 널리 쓰이는 주요 소재로, 공급망 관리의 핵심 변수로 작용한다.
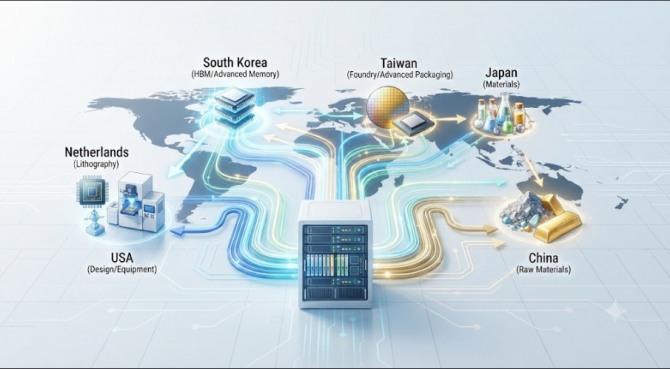
미국은 대규모 투자 지원과 무역 통제를 결합해 공급망 재편을 추진하는 추세다. 마이크론은 미국 내 투자를 확대하고 있으며, 미국과 대만의 협정은 반도체, 인공지능, 에너지 분야에서 최소 2500억 달러(약 347조 2500억 원) 규모의 신규 직접 투자와 2500억 달러 규모 신용보증을 목표로 추진된다. 네덜란드 에스엠엘의 노광 장비와 일본의 핵심 소재 공급망이 얽힌 구조 속에서 각국의 생태계 유지 역량이 경쟁력을 가르고 있다.
첨단 메모리 가치사슬을 둘러싼 한국의 명암
세계반도체시장통계기구 전망과 외신 보도에 따르면, 한국은 고대역폭 메모리를 포함한 첨단 메모리 분야의 선두주자로서 인공지능 가속기 구동에 필수적인 메모리 시장을 주도하고 있다. 삼성전자와 에스케이하이닉스 등 국내 주요 기업들은 첨단 메모리 생산 능력을 바탕으로 수주와 실적에서 직접적인 수혜를 입는 구조다.
향후 분기별 인공지능 데이터센터 투자 추이와 주요 메모리 업체의 신규 공장 가동 일정 속에서 글로벌 공급망의 수급 균형 변화가 주목된다.
김주원 글로벌이코노믹 기자 park@g-enews.com