;)
;)
;)




- 루마니아 부르사·미국 CNBC, 계약 체결 지연과 원가 상승에 따른 방산 공급망 현금 압박 보도
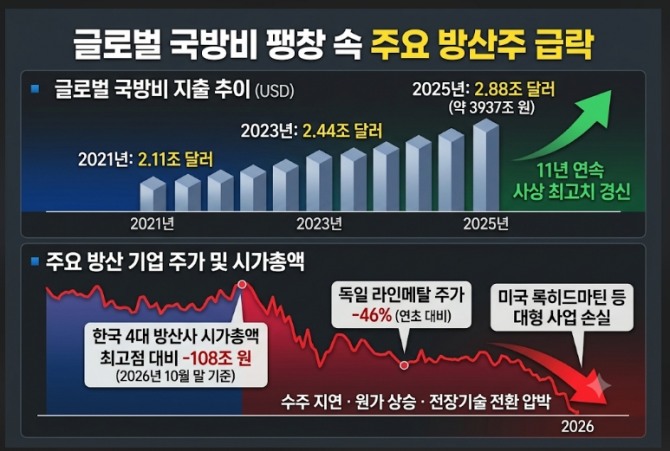
- 독일 라인메탈 연간 매출 목표치 20조 원으로 하향과 한국 4대 방산사 시가총액 108조 원 감소
- 드론 중심 전장 변화 대응과 무기체계 복합 방어 통합에 따른 방산 기업 실적 차별화 가속
- 독일 라인메탈 연간 매출 목표치 20조 원으로 하향과 한국 4대 방산사 시가총액 108조 원 감소
- 드론 중심 전장 변화 대응과 무기체계 복합 방어 통합에 따른 방산 기업 실적 차별화 가속
 이미지 확대보기
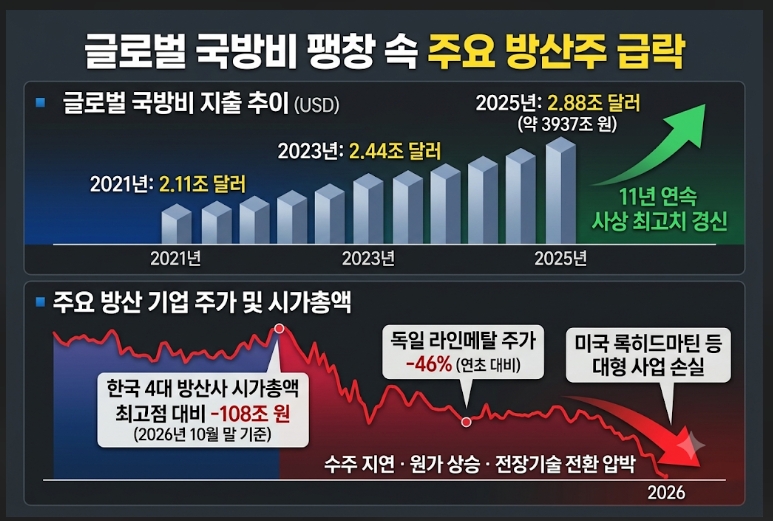
루마니아 일간지 부르사는 11월 6일(현지시각) 미국 경제방송 CNBC 분석을 인용해 국방 예산 증액이 무기 주문으로 온전히 이어지지 않는 가운데 납기 지연과 원가 상승, 전장 기술 전환 압박이 겹쳤다고 보도했다.
글로벌 수주 환경이 지상 기동 장비 위주에서 무인기와 복합 방공망 중심으로 재편을 요구하면서 한국 방산 가치사슬 기업들도 납기 준수와 기술 고도화라는 시험대에 올랐다.
군사비 팽창과 주가 폭락의 괴리
세계 각국의 안보 불안에 따른 국방 예산 확대가 방산 기업의 즉각적인 이익 성장으로 이어지지 못하고 있다. 스톡홀름국제평화연구소에 따르면 유럽 지역 군사비 지출은 8640억 달러(약 1178조 4960억 원)로 전년 대비 14% 늘었다.
다만 해당 예산 항목에는 인건비와 부대 운용 유지비가 포함돼 있어 전액이 무기 조달 계약으로 전환되지는 않는다. 세계 100대 방산 기업의 2024년 합산 매출은 6790억 달러(약 926조 1560억 원)로 전년 대비 5.9% 증가했으나 납기 지연과 원가 초과, 공급망 차질이 수익성 저하 요인으로 지적됐다.
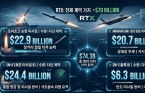
미국 시장에서도 대형 사업 손실이 표면화됐다. 록히드마틴은 2025년 2분기 항공 부문 기밀 프로그램에서 9억 5000만 달러(약 1조 2958억 원), 캐나다 해상 헬기 프로그램에서 5억 7000만 달러(약 7774억 8000만 원)를 반영해 총 16억 달러(약 2조 1824억 원) 규모의 프로그램 손실을 기록했다.
노스롭그루먼 역시 2025년 1분기 차세대 스텔스 폭격기 비-21(B-21) 초기 생산 단계에서 4억 7700만 달러(약 6506억 2800만 원)의 세전 손실을 인식해 순이익이 전년 동기 대비 49% 감소한 4억 8100만 달러(약 6560억 8400만 원)로 줄었다.
전략 프로그램의 원가 상승이 928억 달러(약 126조 5792억 원)에 달하는 수주잔고 속에서도 당기 수익성을 잠식한 결과다.
선행 비용 증가와 기업가치 조정
영업이익률 전망치도 기존 19%에서 18.5%로 내렸다. 독일 연방군의 복서 장갑차 도입 사업인 아르미니우스 프로젝트 계약 체결이 2027년으로 밀리고 포병 탄약 인수시험이 연기된 점이 영향을 미쳤다. 이 발표 직후 라인메탈 주가는 하루 만에 17% 넘게 떨어졌으며 연초 대비 하락 폭은 약 46%로 확대됐다.
선행 투자에 따른 현금 흐름 악화도 가시화됐다. 라인메탈의 2026년 3분기 말 영업활동 현금흐름은 마이너스 16억 9800만 유로(약 2조 5804억 원)를 기록했다. 수주 물량 납기를 맞추기 위해 원자재와 재고를 미리 확보하면서 현금이 먼저 빠져나간 탓이다.
한국 증시에서도 조정이 나타났다. 한화에어로스페이스, 현대로템, LIG D&A, 한국항공우주산업(KAI) 등 4대 방산사의 합산 시가총액은 2026년 10월 말 기준 약 62조 원(약 454억 5454만 달러)으로 집계됐다.
52주 최고점 기준 170조 원 대비 108조 원(약 63.5%) 줄어든 수치다. KB증권 피터 김 연구원은 과도한 가치 평가와 원화 강세, 각국 정부의 예산 승인 지연이 복합 작용했다고 짚었다.
복합 방공망 통합과 수주 전환 속도
전장 환경의 변화는 지상 기동 장비 중심의 수출 구조에 새로운 기술 통합을 요구하고 있다. 드론과 무인 자폭 드론이 확산하면서 전차와 자주포 등 전통 장비의 생존성이 주요 과제로 떠올랐다.
퀀텀 스트래티지의 데이비드 로치 전략가는 드론만으로 영토를 점령하고 유지할 수는 없다면서도 재래식 플랫폼이 정찰과 전자전, 방공 시스템과 유기적으로 결합해야 생존성을 담보할 수 있다고 분석했다.
한국 방산 기업들은 대형 수출 계약을 이어가고 있다. 한화에어로스페이스는 2026년 4월 핀란드와 케이나인(K9) 자주포 112문 공급 계약(5억 4600만 유로)을 맺었고, 2월에는 노르웨이와 천무 16기 공급 계약(9억 2200만 달러)을 체결했다.
반면 분기 실적에서는 기업별 격차가 드러났다. 한화에어로스페이스는 납기 일정 조정과 일회성 비용으로 3분기 영업이익이 전년 동기 대비 46% 넘게 줄었고,
현대로템도 11.1% 감소했다. 이와 달리 한국항공우주산업은 3분기 매출 52%와 영업이익 32% 증가를 기록하며 계약 물량을 실적으로 전환하는 속도에 따라 시장 평가가 갈리는 흐름을 보였다.
방산 시장의 지속성은 단순 수주 총액보다 체결된 주문이 생산 현장의 납기 일정에 맞춰 실제 매출과 현금으로 회수되는 속도에 좌우된다.
원자재 선구매 부담과 각국 정부의 조달 승인 시차 속에서, 지상 장비의 생존성을 높이는 복합 방어 체계 구축과 안정적인 현금 유동성 유지가 향후 방산 업계 전반의 경영 안정성을 가늠하는 잣대로 작용하고 있다.
김주원 글로벌이코노믹 기자 park@g-enews.com