;)
;)
;)




 이미지 확대보기
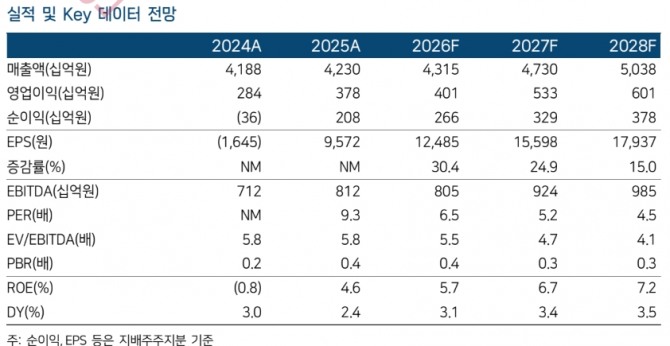
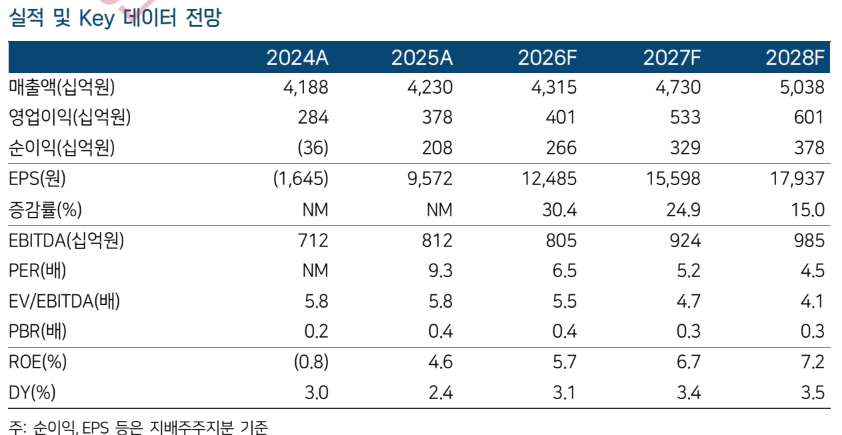
현대백화점의 올해 3분기 연결 매출액은 1조 1723억 원, 영업이익은 946억 원으로 전년 동기 대비 각각 16.0%, 30.1% 증가했다. 영업이익은 시장 기대치를 10.9% 웃돌았다.
김명주 한국투자증권 연구원은 "현재 현대백화점의 12개월 선행 주가수익비율(PER)은 5.4배 수준으로 역사상 최저 밸류에이션인 2022년 10월 11일의 4.4배와 큰 차이가 나지 않는다"며 "11월에 작은 모멘텀만 회복된다면 주가는 빠르게 회복세를 보일 것"이라고 내다봤다.
 이미지 확대보기
백화점 부문의 기존점 매출은 전년 동기 대비 8% 증가했고, 영업이익은 27.8% 늘어난 1141억 원으로 낮아진 시장 기대에 부합했다.
김 연구원은 "면세점인 디에프 사업부 영업이익은 32억 원으로 전년 동기 대비 145.6% 증가했지만 전 분기보다는 48.2% 감소했다"면서 "원화 강세 등에 따른 원가율 상승이 영향을 미친 것으로 추정, 현재 환율 수준이 유지되면 4분기에는 원가율이 안정되면서 영업이익도 회복될 것"이라고 짚었다.
다만 백화점 성장세 둔화는 부담으로 봤다. 김 연구원은 "원화 강세와 지난해 높은 비교 기준의 영향으로 10월 기존점 매출 증가율이 3분기보다 낮아진 것으로 파악했다"면서 "현재 흐름이 이어지면 4분기 기존점 매출 증가율은 한 자릿수 초반에서 중반 수준에 그칠 것"이라고 판단했다.
아울러 "원화가 다시 약세로 돌아서거나 일본의 사후면세 제도 변경이 한국 백화점에 반사이익으로 작용하면, 낮아진 시장 기대를 웃도는 실적이 나올 수 있다"고 덧붙였다.
김은진 글로벌이코노믹 기자 happyny777@g-enews.com
[알림] 본 기사는 투자판단의 참고용이며, 이를 근거로 한 투자손실에 대한 책임은 없습니다.