;)
;)
;)




- 미국 플랫폼 기업 설비투자 경쟁 가열 속 필수 부품 공급사 수혜 집중 분석
- 서버용 디램과 고성능 저장장치 수요 확대에 따른 역사적 저평가 탈피 전망
-차세대 메모리 양산 수율 검증과 위탁생산 흑자 전환이 실적 개선의 전제 조건
- 서버용 디램과 고성능 저장장치 수요 확대에 따른 역사적 저평가 탈피 전망
-차세대 메모리 양산 수율 검증과 위탁생산 흑자 전환이 실적 개선의 전제 조건
 이미지 확대보기
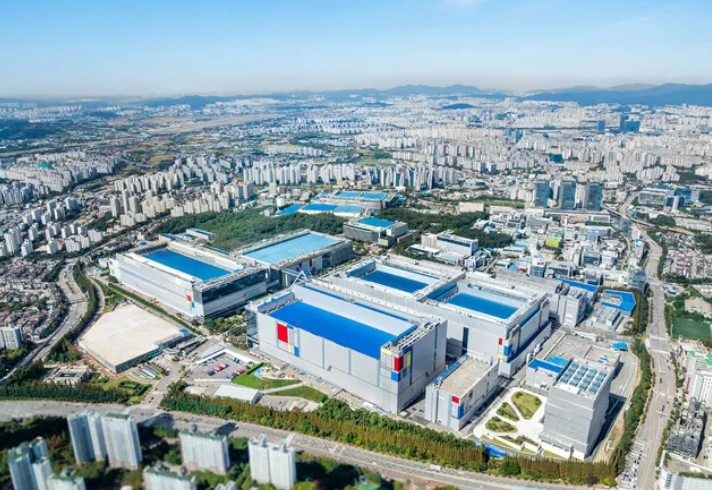
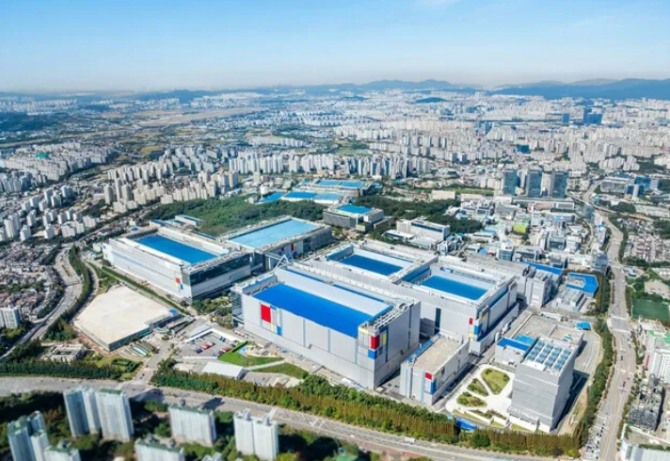
독일 매체 디 벨트(DIE WELT)는 2026년 11월 4일(현지시각) 경제 대담 방송을 통해 글로벌 증권가 강세 시나리오 기준 삼성전자의 주가 잠재력이 118%에 이른다는 분석을 소개했다.
인공지능 인프라 구축 경쟁이 필수 반도체 수요를 견인하면서 한국 메모리 공급망이 설비투자 확대 흐름과 맞물렸다는 평가다.
거대 정보기술 기업의 설비투자 경쟁과 반도체 수요
마이크로소프트, 알파벳, 메타, 아마존 등 미국 주요 플랫폼 기업들은 인공지능 주도권을 확보하기 위해 데이터센터 증설에 분기마다 수백억 달러 규모 자금을 투입하고 있다.
독일 비즈니스 인사이더의 모리츠 자이파르트 편집장은 방송 대담에서 이 대규모 지출이 플랫폼 기업들의 단기 잉여현금흐름에 직접 부담을 주고 있다고 설명했다. 대규모 투자에 비해 실제 수익을 회수하는 시점이 불투명하다는 시각도 시장 일각에 형성돼 있다.
그러나 플랫폼 기업들은 개발 속도전에서 뒤처질 경우 시장 주도권을 잃을 수 있다는 우려 때문에 투자를 멈추기 어려운 구도에 놓였다. 자이파르트 편집장은 이를 과거 골드러시 시기 채굴 도구와 의류를 공급하던 상인의 사업 구조에 빗댔다.
인공지능 경쟁이 가열될수록 연산 서버 구동에 필수인 부품을 만드는 하드웨어 제조사가 실질적인 자금 흐름을 흡수한다는 뜻이다.
메모리 공급 정점 위치와 118% 상승 시나리오
디 벨트 보도에서 언급된 118% 주가 잠재력은 글로벌 투자은행 리서치 부서들이 제시한 최상위 강세 시나리오에 기반을 둔 수치다. 이 같은 수치가 산출된 주된 배경에는 밸류에이션 저평가 해소 기대가 자리 잡고 있다.
데이터센터 확장에 따른 필수 메모리 품목의 동반 수요 증가도 주요 근거다. 인공지능 서버에는 특화 메모리뿐 아니라 대용량 DDR5 디램과 고성능 기업용 솔리드 스테이트 드라이브가 대규모로 장착된다.
대량 생산 체제를 갖춘 제조사는 범용 메모리 가격 상승 국면에서 단위당 영업이익을 크게 끌어올릴 수 있다. 평균판매단가 반등이 반도체 사업 부문 전반의 이익률을 견인하는 구조다.
차세대 양산 수율 안정화와 수주 검증 과제
글로벌 인프라 투자의 과실을 온전히 흡수하기 위해 넘어야 할 과제도 상존한다. 5세대 고대역폭 메모리인 8단과 12단 제품군에서 주요 고객사 품질 검증을 거쳐 안정적인 대량 양산 능력을 증명하는 과정이 필요하다.
서버용 메모리 가격 상승세는 확인되고 있으나 구체적인 장기 공급 계약 규모는 공개되지 않았다.
경쟁 구도에 따른 변수도 명확하다. SK하이닉스가 고대역폭 메모리 시장에서 선점 효과를 이어가고 있으며, 위탁생산 부문에서는 대만 티에스엠시와의 점유율 격차를 좁혀야 하는 숙제가 놓여 있다.
아울러 미국 대형 기술기업들이 수익성 한계에 부딪혀 설비투자를 축소하거나 게이트올어라운드 미세공정에서 대형 고객사 수주가 늦춰질 경우 실적 회복 탄력은 둔화될 수 있다.
디 벨트가 제시한 강세 시나리오의 현실화 여부는 수급과 함께 향후 인공지능 설비투자 추이와 차세대 메모리 출하 성과가 분기별 공시 실적으로 확인되는 흐름에 달려 있다.
김주원 글로벌이코노믹 기자 park@g-enews.com