;)
;)
;)




매출 폭발 아이온큐, 2분기 8010만 달러로 압도적 성장세 입증
30억 달러 현금 vs 고평가 부담…장기 투자 매력도서 희비 교차
적자 속 주도권 경쟁 격화…실적 가시성과 기술력 승자는 어디로
30억 달러 현금 vs 고평가 부담…장기 투자 매력도서 희비 교차
적자 속 주도권 경쟁 격화…실적 가시성과 기술력 승자는 어디로
 이미지 확대보기
[핵심 포인트]
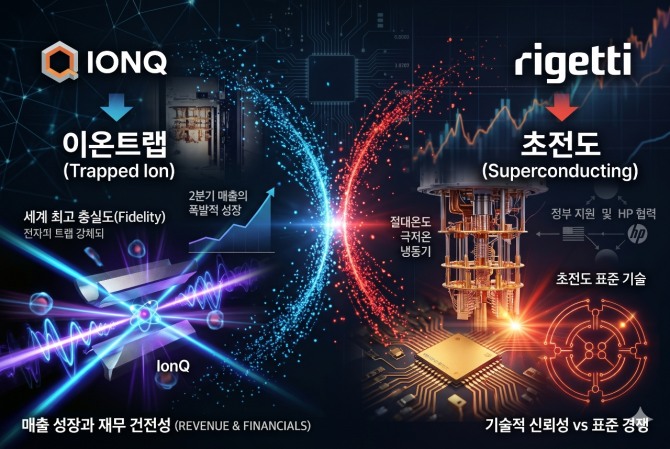
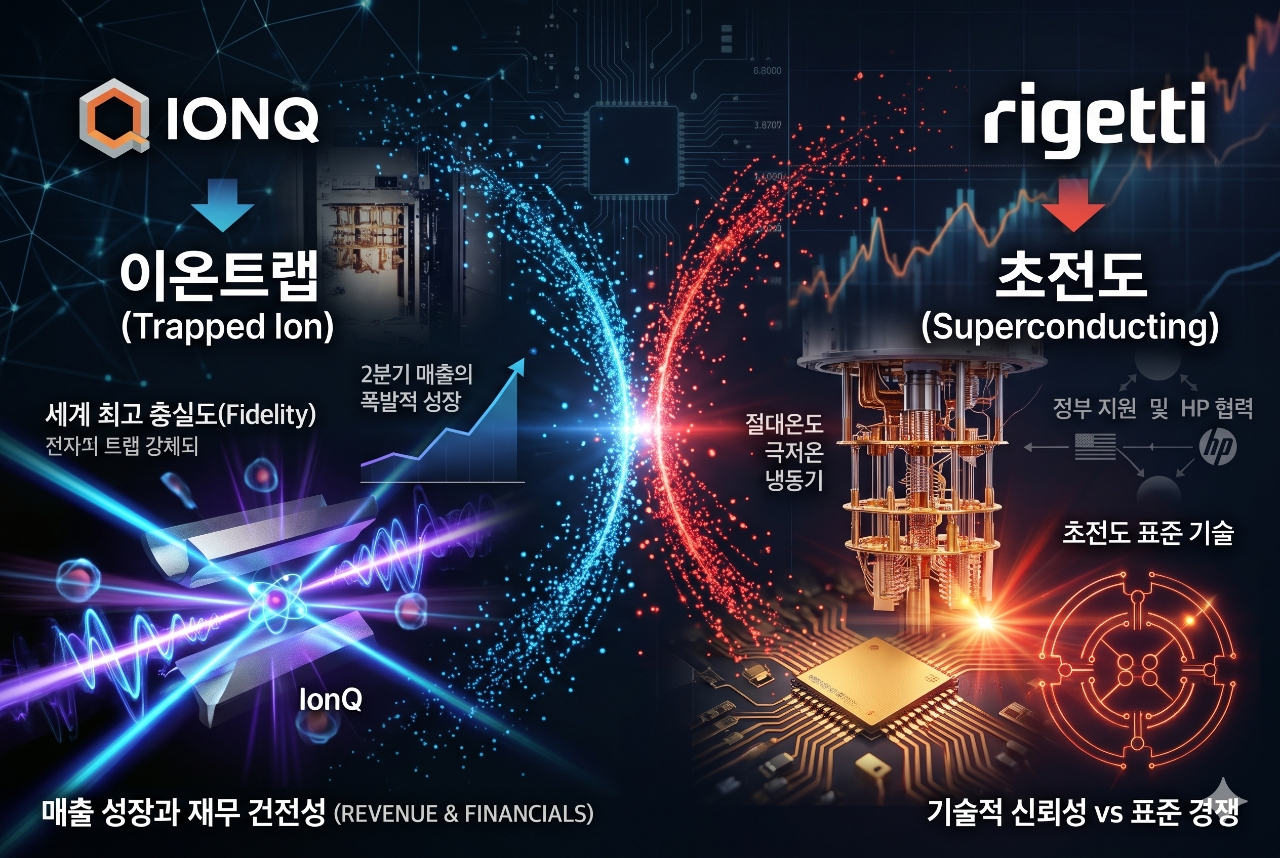
○ 기술 방식의 격돌: 초전도 방식을 채택한 리게티 컴퓨팅과 이온트랩 방식을 내세운 IonQ가 차세대 양자 하드웨어 시장 주도권을 두고 경쟁하고 있다.
○ 매출 규모와 성장세 격차: IonQ는 2분기 매출 8010만 달러를 기록하며 연간 가이던스를 대폭 상향한 반면, 리게티는 상반기 950만 달러 매출로 성장세 대비 절대적 규모에서 큰 격차를 보였다.
○ 재무 건전성과 밸류에이션: IonQ는 30억 달러에 달하는 유동성 자산과 상대적으로 낮은 매출 배수를 갖춰, 주가매출비율(PSR) 부담이 높고 적자 폭이 확대된 리게티보다 장기 투자 매력도가 높다는 평가다.
차세대 양자 주도권 경쟁…초전도 대 이온트랩 맞대결
인공지능(AI)을 이을 차세대 핵심 하드웨어로 양자 컴퓨팅이 부상하면서 관련 기술주에 대한 시장의 관심이 뜨겁다. 상용화 단계에서 어떤 하드웨어 방식이 시장의 표준으로 자리 잡을지 안갯속인 가운데, 시장에서는 대표적인 순수 양자 기업인 아이온큐(IONQ)와 리게티 컴퓨팅(RGTI)의 행보에 주목하고 있다.
22일(현지시각) 투자 전문매체 모틀리풀에 따르면 리게티 컴퓨팅은 IBM 등 주요 빅테크 기업들이 주로 채택하는 업계 표준인 '초전도' 방식을 고수하고 있다. 칩 설계와 제조부터 구동 소프트웨어까지 양자 컴퓨터 구축 전 과정을 자체적으로 처리할 수 있는 수직 계열화 역량을 갖췄다. 최근 휴렛팩커드(HP)와 손잡고 슈퍼컴퓨터 통합 하이브리드 솔루션을 개발 중이며, 지난 9월 미 상무부로부터 1억 달러 규모의 지원금을 확보해 기술적 유망성을 입증했다.
아이온큐, 압도적 충실도 앞세워 폭발적 매출 성장
반면 '이온트랩' 방식을 채택한 아이온큐는 연산 속도 면에서는 초전도에 다소 뒤처지지만, 양자 계산의 정확성과 신뢰성을 나타내는 핵심 지표인 '충실도(Fidelity)'에서 세계 최고 수준의 경쟁력을 자랑한다. 연산 오류를 줄이는 정확성이 시장에서 입증되면서 고객사 유치와 매출 실적으로 직결되는 양상이다.
실적 격차는 두드러진다. 아이온큐의 올해 2분기 매출은 8010만 달러를 기록해 리게티뿐 아니라 경쟁 전문 기업들의 분기 매출 총합을 크게 웃돌았다. 아이온큐는 2026년 연간 매출 전망치를 전년(1억 3000만 달러) 대비 두 배 이상 성장한 2억 8000만~2억 9000만 달러 수준으로 제시하며 가파른 성장세를 예고했다. 리게티 역시 2분기 510만 달러, 상반기 950만 달러의 매출을 올리며 전년 실적을 조기 돌파했으나 절대적 규모에서는 아이온큐와의 격차를 좁히지 못했다.
외형 확장에 따른 적자 폭 확대와 지분 희석 부담
양사 모두 기술 고도화와 외형 성장을 위한 투자로 인해 영업 손실이 급증하는 성장통을 겪고 있다. 리게티는 2분기 2810만 달러의 영업 손실을 기록했으나, 5억 4130만 달러의 보유 유동성과 정부 지원금을 발판 삼아 연구개발(R&D)을 지속하고 있다.
아이온큐는 스카이워터 테크놀로지(SkyWater Technology)를 인수해 자체 파운드리를 확보한 데 이어, 최근 사이버 보안 기업 엘리시티(Elisity) 인수를 발표하며 플랫폼을 확장했다. 다만 공격적인 인수합병(M&A) 여파로 2분기 영업 손실이 3억 3720만 달러로 급증했다. 특히 엘리시티 인수 과정에서 최대 13억 달러 규모의 주식 교환이 수반됨에 따라 기존 주주들의 지분 희석 우려가 제기된다.
장기 실적 가시성과 밸류에이션에서 아이온큐 우위
두 기업 모두 심각한 적자 구조를 안고 있지만, 장기 투자 매력도 측면에서는 아이온큐가 더 우위에 있다는 평가가 나온다. 아이온큐는 2분기 말 기준 30억 달러에 달하는 막대한 현금 및 투자 자산을 확보하고 있어 장기 연구개발과 사업 확장을 뒷받침할 기초 체력이 탄탄하다.
반면 리게티는 주가매출비율(PSR) 기준 매출 배수가 아이온큐의 6배를 웃돌 정도로 기업가치가 높게 평가되어 있어 밸류에이션 부담이 상당하다. 막강한 자본력을 앞세운 빅테크 기업들과의 초전도 진영 내 경쟁 속에서 리게티가 뚜렷한 매출 도약을 증명해 내지 못할 경우, 탄탄한 현금 동원력과 실적 가시성을 입증해 온 아이온큐가 양자 컴퓨팅 투자처로서 더욱 안정적인 대안이 될 것이라는 분석이다.
이인수 글로벌이코노믹 기자 tjlee@g-enews.com
[알림] 본 기사는 투자판단의 참고용이며, 이를 근거로 한 투자손실에 대한 책임은 없습니다.