;)
;)
;)




롯데케미칼 적자전환…한화솔루션·금호석화 감익 전망
석화부문 수익성 악화 더 뚜렷…LG화학 석화부문도 적자 예상
2분기 재고·래깅 효과 소멸…3분기 초 역래깅 부담
비석화·고부가 사업 확대…기업별 실적 방어력 주목
석화부문 수익성 악화 더 뚜렷…LG화학 석화부문도 적자 예상
2분기 재고·래깅 효과 소멸…3분기 초 역래깅 부담
비석화·고부가 사업 확대…기업별 실적 방어력 주목
 이미지 확대보기
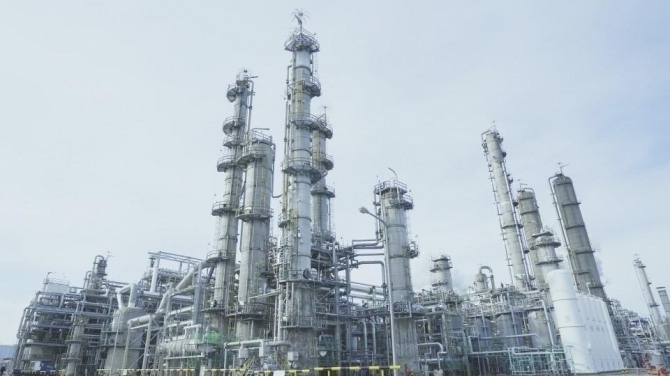
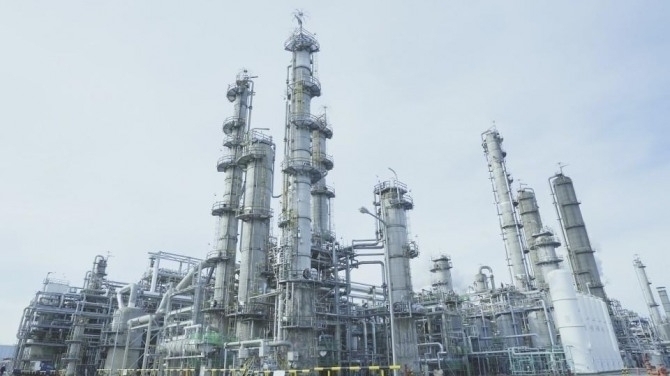
23일 석유화학업계에 따르면 주요 기업 상당수의 3분기 실적이 전분기보다 둔화할 것이라는 전망이 나온다.
금융정보업체 에프앤가이드의 최근 컨센서스에 따르면 롯데케미칼은 1800억원 안팎의 영업손실이 예상돼 2분기 1101억원 흑자에서 적자 전환할 전망이다. 한화솔루션의 영업이익 컨센서스는 2100억원 안팎으로 2분기 3065억원보다 낮고, 금호석유화학도 900억원대로 2분기 3390억원에서 큰 폭의 감익이 예상된다.
석유화학 부문만 보면 수익성 악화 전망은 더 뚜렷하다. 한화솔루션 케미칼부문은 2분기 871억원에서 3분기 300억원대로 영업이익이 줄고, 금호석유화학 합성고무 부문도 2분기 1900억원에서 3분기 100억원대로 크게 감소할 것이라는 전망이 나온다.
3분기 수익성 악화 전망에는 원료 투입 시차와 범용제품 업황 부진이 함께 반영됐다. 2분기에는 중동전쟁으로 원료·제품가격이 급등하는 과정에서 이전에 상대적으로 낮은 가격에 확보한 원료가 투입되며 긍정적인 래깅 효과가 나타났다.
반면 3분기 초부터는 이 같은 효과가 사라지고 앞서 높은 가격에 확보한 원료가 투입되는 시점에 제품가격이 조정되면서 역래깅 부담이 커졌다.
분기 후반 들어 역래깅 부담이 일부 완화됐다는 분석도 나온다. 신한투자증권은 6~7월 나타난 역래깅이 8월 중후반 제품가격 반등과 원료 투입 시차로 개선됐다고 분석했다. 다만 범용 석유화학 사업의 구조적인 부담은 수익성 회복을 계속 제약하고 있다.
이덕환 서강대 화학·과학커뮤니케이션 명예교수는 “지금은 전방위적으로 문제”라며 국내 기업은 산유국과 거리가 멀어 원가 경쟁력 확보가 어렵고 중국의 신규 설비와 비교하면 설비 측면에서도 부담이 있다고 설명했다. 이 교수는 2분기에 나타난 래깅 변화도 이미 예정된 일이었다며 “3분기, 4분기로 가면 점점 더 어려워진다”고 말했다.
LG화학은 반도체·모빌리티 등 고부가 첨단소재 중심으로 사업구조 전환을 추진 중이다. 한화솔루션은 태양광 셀·모듈부터 발전소 개발·설계·조달·시공(EPC)까지 신재생에너지 사업 영역을 넓혀왔다.
금호석유화학은 전기차용 타이어 등에 쓰이는 용액중합 스티렌부타디엔고무(SSBR) 등 고부가 합성고무 경쟁력을 강화하고 있다. 롯데케미칼은 첨단소재 사업에서 스페셜티 중심으로 포트폴리오를 넓히고 있다.
결국 3분기는 범용 석화 본업의 경쟁력을 얼마나 유지하느냐와 비석화 사업·고부가 제품 등이 부진을 얼마나 보완하느냐를 동시에 가늠하는 분기가 될 전망이다. 2분기의 일시적인 가격 효과가 걷힌 만큼 기업별 사업구조에 따른 실적 방어력 차이도 보다 선명하게 나타날 것으로 예상된다.
최유경 글로벌이코노믹 기자 choiyui@g-enews.com