;)
;)
;)




AI 저장장치 수요에 순익 55% 증가…실적 발표 후 주가 급락
웰스파고·모건스탠리·JP모건 비중확대 유지…목표주가 최고 668달러
웰스파고·모건스탠리·JP모건 비중확대 유지…목표주가 최고 668달러
 이미지 확대보기
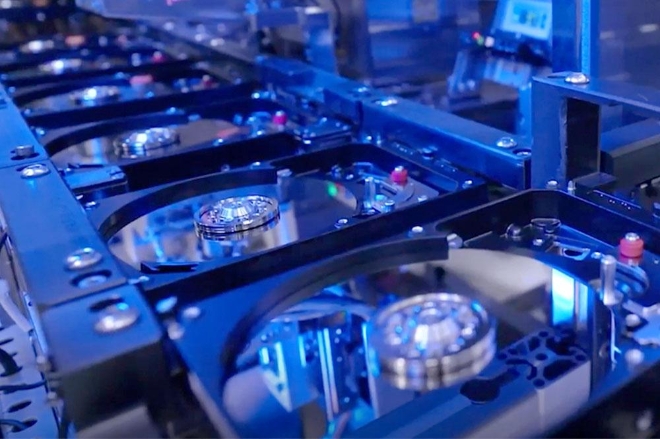
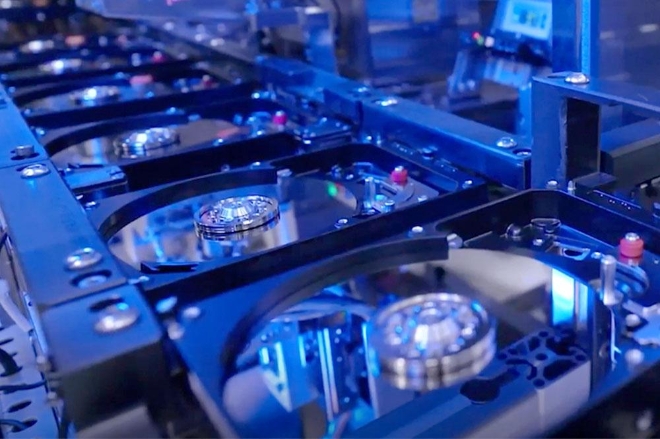
미국 데이터 저장장치 업체 웨스턴디지털이 인공지능(AI) 인프라 확장에 따른 하드디스크 수요 증가로 제품 판매가격과 순이익을 크게 끌어올렸다.
테라바이트(TB)당 평균 판매가격이 28% 상승했고 분기 순이익은 전년 동기보다 약 55% 증가했다.
그러나 설비투자 확대에 대한 우려로 주가가 급락하자 월가의 주요 투자은행들은 시장의 반응이 지나치다며 잇달아 비중확대 의견을 유지했다.
웰스파고와 모건스탠리, JP모건은 고용량 하드디스크로의 전환과 생산 효율 개선이 향후 수익성 확대를 뒷받침할 것으로 내다봤다.
미국 경제전문지 월스트리트저널(WSJ)은 웨스턴디지털의 2027 회계연도 1분기 순이익이 17억8000만달러(약 2조3619억원)로 전년 동기 11억5000만달러(약 1조5259억원)보다 약 55% 증가했다고 24일(이하 현지시각) 보도했다.
미국 투자정보매체 시킹알파는 웨스턴디지털의 실적 발표 이후 주가가 하락했지만 월가의 주요 투자은행들이 이를 매수 기회로 판단하고 있다고 보도했다.
◇테라바이트당 판매단가 28% 상승…매출·순익 동반 증가
웨스턴디지털의 1분기 매출은 43억8000만달러(약 5조8118억원)로 전년 동기 28억2000만달러(약 3조7419억원)보다 약 55% 증가했다.
이는 시장조사업체 팩트셋이 집계한 전문가들의 예상 매출 41억4000만달러(약 5조4934억원)를 웃도는 실적이다.
일회성 항목 등을 제외한 조정 주당순이익은 4.64달러(약 6160원)를 기록해 시장 예상치 4.11달러(약 5450원)를 넘어섰다.
특히 하드디스크의 저장용량 1TB당 평균 판매가격이 28% 상승한 점이 주목된다.
AI 데이터센터 확대에 따른 저장장치 수요 증가가 제품 판매량뿐 아니라 단위 저장용량당 판매가격 상승으로 이어진 것이다.
어빙 탄 웨스턴디지털 최고경영자(CEO)는 22일 실적 발표 전화회의에서 하드디스크에 대한 수요가 여전히 강하며 기존 고객층을 넘어 새로운 클라우드 사업자와 첨단 AI 연구기관으로 확대되고 있다고 밝혔다.
판매단가 상승과 저장용량 확대는 웨스턴디지털의 분기 실적 개선에 기여한 주요 요인으로 꼽혔다.
◇웰스파고 "설비투자 우려 지나쳐"…목표주가 450달러
웨스턴디지털이 호실적을 발표했음에도 22일 주가는 정규 거래에서 6.4% 하락한 354.19달러(약 47만원)에 마감했다.
이어 시간 외 거래에서 5.6% 추가 하락한 334.51달러(약 44만3800원)를 기록했다.
그러나 웰스파고는 이러한 주가 하락이 기업의 중장기 성장 전망을 충분히 반영하지 못하고 있다고 판단했다.
조 콰트로치 웰스파고 애널리스트는 고용량 하드디스크 생산에 필요한 부품 공급능력 확대와 열보조자기기록(HAMR) 기술 전환을 위한 설비투자에 시장이 지나치게 우려하고 있다고 지적했다.
그는 기업용 하드디스크 사업의 성장 가속화와 매출총이익률 개선 가능성을 근거로 웨스턴디지털에 대한 비중확대 의견을 유지했다.
목표주가는 450달러(약 59만7100원)로 제시했다.
콰트로치 애널리스트는 2028년까지 기업용 저장장치 사업이 성장하고 매출총이익률이 70%를 웃돌 수 있는 경로가 마련될 것으로 예상했다.
◇모건스탠리, 목표주가 668달러로 상향…JP모건도 낙관
모건스탠리는 웨스턴디지털의 주가 하락이 정당화되기 어렵다고 판단했다.
에릭 우드링 모건스탠리 애널리스트는 웨스턴디지털이 고용량 제품으로 전환하기 위해 헤드와 기록매체, 기판 생산능력 및 자동화 설비에 투자해야 한다는 점을 일관되게 설명해 왔다고 지적했다.
특히 10~14장의 디스크를 사용하는 고용량 하드디스크 생산을 확대하려면 관련 부품과 제조 공정에 대한 투자가 필요하다고 설명했다.
그는 웨스턴디지털이 이전부터 향후 2년간 설비투자가 장기 평균 수준을 다소 웃돌 수 있다고 밝혔다는 점에서 이번 발표가 새로운 변화는 아니라고 분석했다.
모건스탠리는 웨스턴디지털에 대한 비중확대 의견을 유지하면서 목표주가를 기존 643달러(약 85만3200원)에서 668달러(약 88만6400원)로 높였다.
JP모건도 비슷한 견해를 내놨다.
조지프 카르도소 JP모건 애널리스트는 설비투자 확대에 대한 시장의 우려가 지나치다고 지적했다.
제품 전환과 원자재 비용 상승으로 단기적인 저장용량당 원가 절감이 압박받고 있지만 웨스턴디지털이 저장밀도 향상과 설계 개선을 통해 연간 약 10%의 원가 절감 수준으로 복귀할 수 있다고 설명했다.
JP모건은 하드디스크 산업의 수급 환경이 양호하고 판매가격 상승세와 기업용 저장장치 출하 증가가 향후 이익률 개선을 뒷받침할 것으로 전망했다.
이에 따라 비중확대 의견을 유지하면서 목표주가를 600달러(약 79만6100원)에서 650달러(약 86만2500원)로 상향 조정했다.
◇판매가격 강세 지속 여부가 향후 수익성 관건
이번 실적 발표에서 주목할 부분은 저장장치 공급 확대에 필요한 투자가 증가하는 동시에 제품 판매단가도 상승하고 있다는 점이다.
웨스턴디지털은 저장용량을 늘린 고부가가치 하드디스크로 제품 구성을 전환하면서 단위 저장용량당 생산비용을 낮추는 방안을 추진하고 있다.
웰스파고와 모건스탠리, JP모건은 이러한 기술 전환이 장기적인 경쟁력과 수익성 개선에 필요한 과정이라고 판단했다.
특히 모건스탠리는 추가 설비투자 계획이 앞서 제시된 투자 방향과 일치한다는 점을 강조했고 JP모건은 저장밀도 향상과 제품 설계 개선을 통한 비용 절감 가능성에 주목했다.
다만 이는 투자은행들의 전망으로, 실제 수익성 개선 여부는 고용량 제품 전환과 원가 절감 목표가 얼마나 실현되는지에 달려 있다.
월스트리트저널은 AI 인프라 확장에 따른 강한 저장장치 수요가 웨스턴디지털의 판매가격 상승과 실적 개선으로 이어졌다고 보도했다.
시킹알파는 주요 투자은행들이 설비투자 확대를 둘러싼 주가 하락에도 기존의 긍정적인 투자 의견을 유지하거나 목표주가를 높였다고 전했다.
김현철 글로벌이코노믹 기자 rock@g-enews.com
[알림] 본 기사는 투자판단의 참고용이며, 이를 근거로 한 투자손실에 대한 책임은 없습니다.