;)
;)
;)




무인 주행거리 넉 달도 안 돼 200만마일…2027년 설비투자 34조원 전망
목표주가 460달러·매수 의견 유지…주당순이익 전망치는 하향 조정
목표주가 460달러·매수 의견 유지…주당순이익 전망치는 하향 조정
 이미지 확대보기
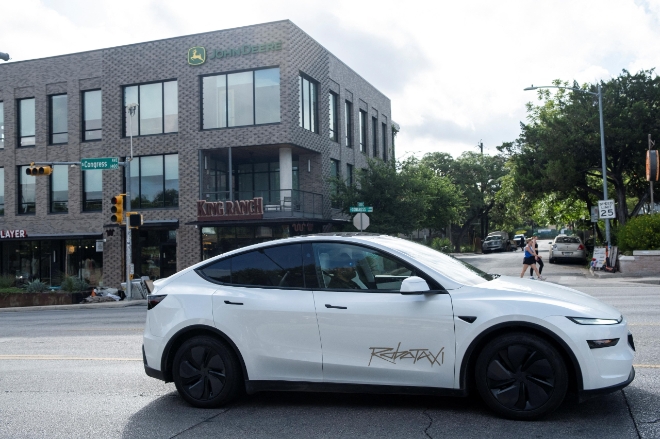
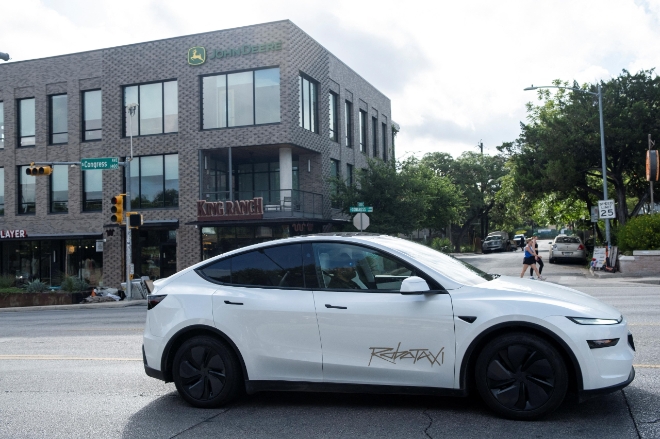
테슬라의 로보택시 무인 주행거리가 빠르게 늘어나고 있지만 대규모 인공지능(AI)·자율주행 투자로 내년에는 약 15조원에 달하는 잉여현금흐름 적자가 발생할 수 있다는 전망이 나왔다.
로보택시 상용화가 본격화하고 있다는 긍정적인 평가와 별개로 사업 확장에 필요한 자금 부담이 먼저 커질 수 있다는 분석이다.
미국 뱅크오브아메리카(BofA)는 테슬라 로보택시 사업이 성장의 전환점에 도달했다고 평가하면서도 2027년 잉여현금흐름이 마이너스 113억달러(약 14조9420억원)를 기록할 것으로 예상했다.
BofA는 테슬라의 목표주가 460달러(약 60만8260원)와 매수 의견을 유지했지만 내년 주당순이익 전망치는 기존 2.47달러(약 3266원)에서 2.26달러(약 2989원)로 낮췄다.
미국 금융전문매체 더스트리트는 알렉산더 페리 BofA 애널리스트가 지난 22일(이하 현지시각) 작성한 보고서를 토대로 테슬라 로보택시의 운행 확대와 향후 자금 부담을 25일 보도했다.
◇2027년 잉여현금흐름 113억달러 적자 전망
BofA가 제시한 테슬라의 가장 큰 재무적 과제는 투자 확대에 따른 현금흐름 악화다.
페리 애널리스트는 테슬라의 잉여현금흐름이 올해 마이너스 46억달러(약 6조823억원)에 이어 2027년에는 마이너스 113억달러에 이를 것으로 추정했다.
잉여현금흐름은 기업이 영업활동으로 창출한 현금에서 설비투자 등을 제외하고 실제로 확보할 수 있는 자금을 뜻한다.
이는 테슬라가 올해 3분기에 15억3000만달러(약 2조230억원)의 잉여현금흐름을 기록한 것과 대비된다.
BofA가 제시한 지난해 연간 잉여현금흐름은 62억달러(약 8조1983억원)였다.
설비투자 부담도 확대될 전망이다.
BofA는 테슬라의 2027년 설비투자가 약 254억달러(약 33조5864억원)에 이를 것으로 예상했다.
같은 해 신규 부채도 95억달러(약 12조5620억원) 증가할 것으로 추정했다.
이는 테슬라가 로보택시와 휴머노이드 로봇 옵티머스, AI 반도체 사업을 동시에 확대하는 데 상당한 자금이 필요하다는 판단을 반영한다.
다만 이 수치들은 BofA의 전망치로 실제 투자액과 자금 조달 규모는 달라질 수 있다.
◇로보택시 누적 주행거리 200만마일…약 4주 만에 두 배
대규모 투자 부담에도 로보택시 사업의 성장 속도는 빨라지고 있다.
BofA에 따르면 테슬라의 누적 무인 주행거리는 지난 7월 22일 약 38만마일(약 61만㎞)에서 지난달 3일 100만마일(약 161만㎞)로 늘어났다. 이후 9월 30일에는 약 200만마일(약 322만㎞)에 도달했다.
약 4주 만에 누적 주행거리가 두 배로 증가한 것이다.
BofA는 이같은 증가세를 로보택시 사업이 성장의 전환점에 도달했다는 근거로 제시했다.
특히 텍사스주 오스틴의 로보택시 운행 차량에 2인승 사이버캡이 추가된 이후 주행거리의 주간 증가율이 약 17%에서 20%로 높아졌다고 분석했다.
BofA에 따르면 사이버캡은 현재 텍사스 로보택시 운행 차량의 약 45%를 차지한다.
테슬라 경영진도 21일 열린 3분기 실적 발표에서 무인 주행거리 증가세를 강조했다.
바이바브 타네자 최고재무책임자(CFO)는 “분기 내내 주간 두 자릿수 증가율을 기록하면서 해당 분기 누적 무인 주행거리가 8배로 늘었다”고 밝혔다.
라스 모라비 테슬라 차량엔지니어링 담당 부사장은 현재 로보택시 서비스에서 필요한 수량에 맞춰 차량을 생산하고 있다고 설명했다.
페리 애널리스트는 테슬라가 일반 소비자 차량보다 발전된 완전자율주행(FSD) 소프트웨어를 로보택시에 적용한 점이 빠른 사업 확대를 뒷받침하고 있다고 분석했다.
◇웨이모와 운행 실적 격차 여전…수익성 확보가 관건
테슬라의 로보택시 운행거리가 빠르게 늘고 있지만 경쟁업체 웨이모와 비교하면 아직 격차가 크다.
알파벳 자회사 웨이모는 지난해 말까지 약 1억7100만마일(약 2억7520만㎞)의 완전 자율주행 실적을 확보한 것으로 집계됐다.
테슬라가 9월 말까지 기록한 누적 무인 주행거리 200만마일은 웨이모의 지난해 말 실적과 비교하면 약 1.2% 수준이다.
다만 두 수치는 집계 기준일이 다르며 테슬라의 최근 성장 속도와 웨이모의 현재 누적 주행거리를 직접 비교한 것은 아니다.
로보택시 사업의 경제성도 해결해야 할 과제로 남아 있다.
테슬라는 주행거리 1마일당 운행 비용을 0.30달러(약 397원)까지 낮추는 것을 목표로 하고 있다.
그러나 타네자 CFO는 회사가 아직 해당 목표에 도달하지 못했다고 인정하면서도 이를 달성할 수 있는 경로가 있다고 설명했다.
운행거리가 늘어나더라도 차량 운영과 관리에 드는 비용을 충분히 낮추지 못하면 사업의 수익성 확보가 늦어질 수 있다.
BofA는 로보택시 사업이 약 14개월 안에 본격적인 이익 창출 단계에 진입할 수 있을 것으로 예상했다.
페리 애널리스트는 로보택시가 2027년 말까지 테슬라의 의미 있는 이익 증가 요인이 될 수 있다고 전망했다.
◇목표주가 유지에도 내년 이익 전망 하향
BofA는 테슬라에 대한 매수 의견과 목표주가 460달러를 유지했다.
이는 보고서에서 기준으로 삼은 주가 386.47달러(약 51만1000원)보다 약 19% 높은 수준이다.
그러나 2027년 주당순이익 전망치는 기존 2.47달러에서 2.26달러로 낮췄다.
로보택시 사업의 성장 가능성은 긍정적으로 평가하면서도 단기적인 투자 비용과 수익성 부담을 반영한 것이다.
테슬라의 올해 3분기 매출은 280억5000만달러(약 37조896억원)로 지난해 같은 기간과 비슷한 수준에 머물렀다.
반면 자동차 부문의 규제 크레딧을 제외한 매출총이익률은 지난해 같은 기간 15.4%에서 18.1%로 높아졌다.
비용 부담은 여전히 컸다.
영업비용은 지난해 같은 기간보다 39% 증가했으며 연구개발비는 69% 늘어난 27억6000만달러(약 3조6495억원)를 기록했다.
테슬라는 3분기 실적 발표에서 올해 설비투자 목표를 기존 약 250억달러(약 33조575억원)에서 200억달러(약 26조4460억원) 수준으로 낮췄다고 밝혔다.
그러나 BofA는 내년 설비투자가 다시 확대될 것으로 예상했다.
휴머노이드 로봇 옵티머스와 에너지저장장치 사업 역시 테슬라의 향후 성장 전망에 영향을 미칠 것으로 예상된다.
BofA는 옵티머스가 대규모 양산 단계에 도달하려면 최소 1년가량이 더 필요할 수 있다고 봤다.
또 데이터센터의 배터리 수요가 확대되면서 테슬라의 대형 에너지저장장치인 메가팩의 가격과 이익률이 개선될 가능성이 있다고 예상했다.
더스트리트는 테슬라가 로보택시의 빠른 운행 확대를 실제 수익으로 연결할 수 있을지가 핵심이며 그에 앞서 AI·로봇·자율주행 사업 전반의 투자에 필요한 자금을 감당해야 한다고 분석했다.
김현철 글로벌이코노믹 기자 rock@g-enews.com
[알림] 본 기사는 투자판단의 참고용이며, 이를 근거로 한 투자손실에 대한 책임은 없습니다.