;)
;)
;)




 이미지 확대보기
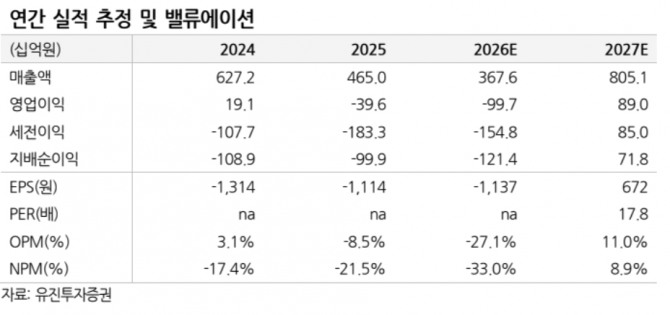
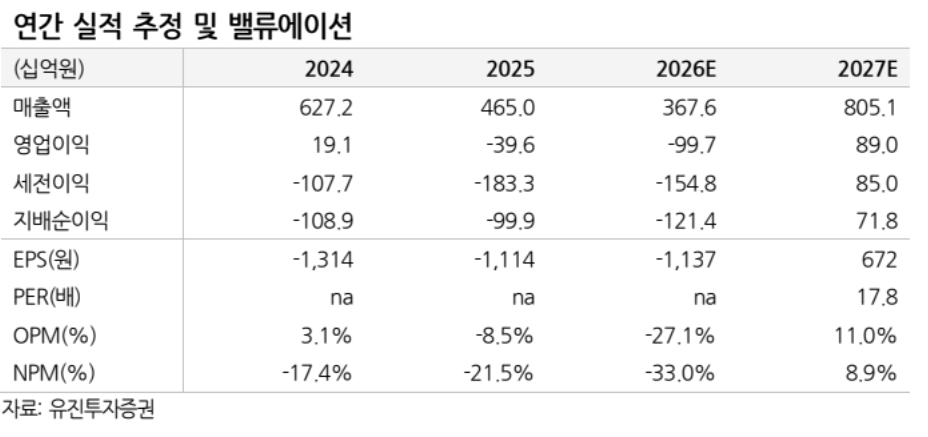
올해 3분기 카카오게임즈의 매출액은 691억원으로 전 분기 대비 8%, 전년 동기 대비 46% 감소했다. 영업손실은 263억원으로 적자가 지속됐다. 신작 공백이 이어지면서 매출액이 시장 컨센서스인 764억원을 밑돌았다. 영업손실은 도깨비의세계 사전 마케팅 비용 집행으로 전 분기보다 33억원 확대됐다. 하지만 시장 예상치인 259억원과 대체로 부합했다.
정의훈 유진투자증권 연구원은 “올해 3분기를 저점으로 카카오게임즈의 실적 방향성이 뚜렷한 개선 국면에 진입했다”며 “도깨비의세계로 신작 흥행 역량을 재입증했고, 미투온 연결 편입과 오딘Q 출시를 통해 내년 1분기 흑자 전환 가능성도 높아졌다”고 판단했다.
또한 "본격적인 수익성 개선을 위해서는 오딘Q의 흥행이 중요하다"면서 “도깨비의세계는 퍼블리싱 타이틀인 만큼 흥행에도 불구하고 카카오게임즈에 돌아오는 이익 기여가 제한적인 가운데 내년 예상 주당순이익(EPS) 672원에 목표 주가수익비율(PER) 18배를 적용해 목표주가를 상향하지만, 오딘Q의 성과가 확인돼야 한다”고 덧붙였다.
 이미지 확대보기
실적 반등의 첫 번째 동력은 도깨비의세계라고 짚었다.
정 연구원은 "해당 게임은 출시 이후 주요 앱마켓 매출 1위를 달성했으며, 현재까지도 매출 순위와 트래픽이 견조한 흐름을 이어가고 있다"면서 "특히 초기 수익화를 절제하면서 소수 고액 과금자보다 중소 과금자 중심의 폭넓은 매출 기반을 구축했다는 점이 주목, 기존 리니지라이크 게임보다 흥행 속도는 완만하더라도 장기간 성과를 이어갈 가능성이 있다는 분석이 나오는 이유"라고 했다.
또한 "내년 1월에는 기대작 오딘Q: 발키리소환이 한국·대만·일본에서 동시 출시될 예정"이라면서 "카카오게임즈는 이를 바탕으로 내년 1분기 영업이익 흑자 전환을 목표로 제시, 이후에도 갓 세이브 버밍엄, 크로노 오디세이, 아키에이지 S 등 신작 출시가 예정돼 있으며, 오딘의 중국 외자판호 발급 가능성도 추가적인 모멘텀으로 꼽힌다"고 덧붙였다.
김은진 글로벌이코노믹 기자 happyny777@g-enews.com
[알림] 본 기사는 투자판단의 참고용이며, 이를 근거로 한 투자손실에 대한 책임은 없습니다.